
生命保険の非課税枠は「1人500万円」ではない?税理士が正しい活用方法を解説
2026.08.14
- 生命保険の非課税限度額は「受取人1人につき500万円」ではなく、「500万円×法定相続人の数」で計算する
- 複数人が死亡保険金を受け取る場合は、受取額の割合に応じて非課税枠を按分するため、500万円以下の受取額でも一部が課税対象になることがある
- 相続放棄をしても死亡保険金は受け取れるが、相続人ではなくなるため生命保険の非課税枠は使えない
- 配偶者が死亡保険金を受け取ると二次相続の財産が増えるため、税負担を抑えるなら子どもを受取人にしたほうが有利なケースもある
- 「生命保険の非課税枠をどう使えばいいか分からない」「二次相続まで考えて受取人を決めたい」という方は、相続専門の税理士法人NCPの無料相談へお問い合わせください
税理士法人NCPについて
税理士法人NCPについて
「相続税の申告、どこに頼めばいいか分からない…」という方へ。
税理士法人NCPは、東京・横浜・船橋を拠点とする相続税専門の税理士法人です。所属税理士は全員が相続専門キャリアを持ち、累計受託件数125,000件以上・相談件数400,000件以上の実績を誇るNCPグループが、相続税申告から遺産整理・生前対策まで一貫してサポートします。
- 相続税がいくらかかるか知りたい
- 申告期限が迫っていて焦っている
- どの税理士に頼めばいいか判断できない
こうしたお悩みに、初回無料でお応えします。
\初回相談無料!知識ゼロから「相談のみ」もOK!/ 税理士法人NCPへ相続について相談する この記事の監修者
【監修者】越阪部 洋之(おさかべ ひろゆき)
税理士法人NCP 代表社員税理士・行政書士
新日本アーンスト・アンド・ヤング税理士法人(現EY税理士法人)を経て、税理士法人レガシィ、OAG税理士法人にて相続税実務を経験。その後、NCP越阪部税理士事務所を設立し、法人化。相続税専門歴15年以上、個人申告件数1,400件以上。複雑な相続案件・税務調査対応にも豊富な実績を持つ。累計受託件数125,000件以上・累計相談件数400,000件以上の実績を持つNCPグループにおいて、相続税申告業務に携わる。
東京税理士会・麹町支部/東京地方税理士会・神奈川支部/千葉県税理士会・船橋支部 登録
「親や配偶者など身内の方が亡くなり、何から始めればいいか分からない」そんな方も、まずはお気軽にご相談ください。初回相談は無料です。
※この記事は、相続税申告や相続手続きに関する正確な情報を必要とされている方に向けて、税理士法人NCP代表社員税理士・越阪部 洋之が記事品質を監修し、作成しております。また、当コラムは弊社独自のコンテンツ制作・編集ポリシーに沿って制作されています。
「相続税の申告、どこに頼めばいいか分からない…」という方へ。
税理士法人NCPは、東京・横浜・船橋を拠点とする相続税専門の税理士法人です。所属税理士は全員が相続専門キャリアを持ち、累計受託件数125,000件以上・相談件数400,000件以上の実績を誇るNCPグループが、相続税申告から遺産整理・生前対策まで一貫してサポートします。
- 相続税がいくらかかるか知りたい
- 申告期限が迫っていて焦っている
- どの税理士に頼めばいいか判断できない
こうしたお悩みに、初回無料でお応えします。
\初回相談無料!知識ゼロから「相談のみ」もOK!/ 税理士法人NCPへ相続について相談する越阪部 洋之(税理士法人NCP 代表社員税理士)
相続専門の税理士として16年以上、相続税の申告件数は1,500件超え。BIG4税理士法人や大手相続専門税理士法人を経て、税理士法人NCPを設立。「最適かつ最高のサービスを、相続に関わる全ての人へ」をミッションに掲げ、士業を「サービス業」と位置付けた気軽に相談できる相続支援にこだわる。YouTubeチャンネル「相続専門税理士オサカベのホンネTV」では、相続の基礎・対策・実例を本音でわかりやすく発信している。
スタッフ(聞き手)
YouTubeチャンネル「相続専門税理士オサカベのホンネTV」運営スタッフ。相続をこれから学ぶ立場として、視聴者と同じ目線で素朴な疑問を越阪部にぶつけていく。
▼本記事の内容は動画でも解説しています
生命保険の非課税枠は「1人500万円」ではない?
スタッフ:今日は、相続税対策でもよく耳にする生命保険の非課税枠について教えてください。実際にどのくらい節税につながるのか、注意点も含めて知っておきたいです。
越阪部:生命保険は、生前の相続税対策としてかなり重要な項目です。二次相続まで考える場合も、生命保険に加入しているか、誰を受取人にしているかは必ず確認します。ただ、この非課税枠については、勘違いされている方が非常に多いんです。
スタッフ:どんな勘違いですか?
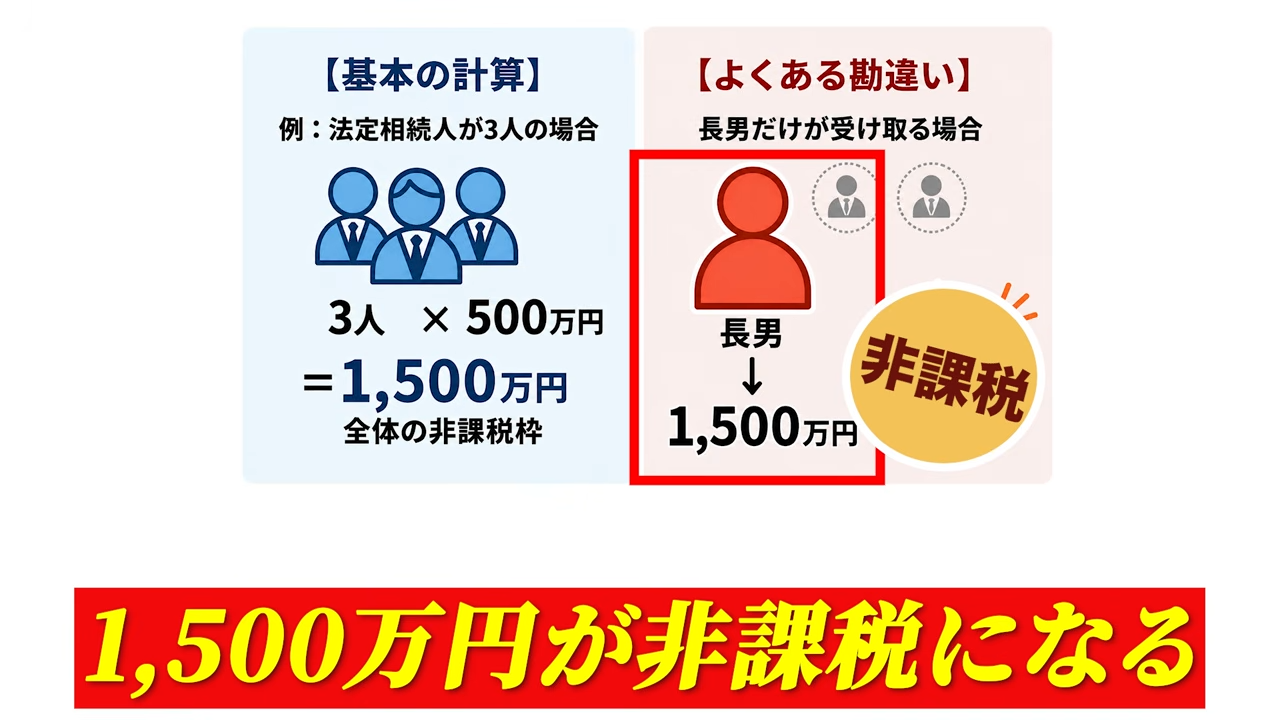
越阪部:死亡保険金の非課税限度額は、「500万円×法定相続人の数」で計算します。例えば、法定相続人が3人なら1,500万円まで非課税です。ここでよくあるのが、「1人につき500万円まで非課税」と捉えてしまうケースです。例えば自分が300万円しか受け取っていなければ、「500万円以下だから全部非課税だ」と思ってしまうんですね。
スタッフ:私もそういう意味だと思っていました。
越阪部:実は違います。生命保険の非課税枠は、受取人それぞれに500万円ずつ与えられるものではありません。「500万円×法定相続人の数」で計算した金額が、全体の非課税限度額になります。例えば法定相続人が3人で、長男1人だけが1,500万円の死亡保険金を受け取った場合、長男が相続人であれば、1,500万円すべてを非課税にできます。
スタッフ:逆に、3人全員が死亡保険金を受け取った場合は、それぞれ500万円ずつ非課税になるんですか?
越阪部:そこも注意が必要です。複数の相続人が死亡保険金を受け取った場合、1,500万円の非課税枠を単純に500万円ずつ分けるわけではありません。それぞれが受け取った死亡保険金の割合に応じて、非課税枠を按分して計算します。例えば、受け取った保険金額が3人とも同じであれば、結果的に1人500万円ずつになります。しかし、受取額が異なれば、各人が使える非課税額も変わります。
スタッフ:「自分は300万円しか受け取っていないから、全部非課税」とは限らないんですね。
越阪部:その通りです。実際に計算してみると、一部が課税対象になるケースもあります。生命保険の非課税枠で変わらないのは、あくまで「500万円×法定相続人の数」という全体の限度額です。「1人500万円」という意味ではないので、ここはしっかり押さえておきましょう。
「自分の生命保険はいくらまで非課税になるのか分からない」という方は、お気軽に税理士法人NCPの無料相談をご利用ください。
相続放棄をすると生命保険の非課税枠は使えない?
スタッフ:相続放棄をした場合でも、死亡保険金だけ受け取ることはできるんですか?
越阪部:できます。死亡保険金は、受取人に指定された方の固有の財産として扱われるため、原則として遺産分割の対象にはなりません。そのため、相続放棄をしたとしても、受取人に指定されていれば死亡保険金を受け取ることができます。ただし、相続税の計算上は「みなし相続財産」として相続財産に含めて考えます。
スタッフ:相続を放棄しても、保険金は別で受け取れるんですね。
越阪部:そうです。ただし、ここで注意したいのが生命保険の非課税枠です。死亡保険金の非課税枠を使えるのは相続人に限られます。相続放棄をすると、その方は相続人ではなくなるため、生命保険の非課税枠を使うことができません。受け取った死亡保険金はそのまま相続税の課税対象になります。
スタッフ:遺産分割の対象にはならないけれど、死亡保険金は自分の財産として受け取れるということですね。
越阪部:そうです。遺産分割協議の対象にはならないため、ほかの相続人との遺産分割協議に参加したくない場合に、生命保険金だけを受け取るケースもあります。また、あらかじめ受取人を指定できるので、「この人にはこの金額を残したい」といった形で活用することもできます。また、相続税の納税資金として活用する方も多いですね。
ケース1:遺産分割協議に参加したくないため相続放棄したケース
スタッフ:実際に、相続放棄をして生命保険金だけ受け取ったケースはありますか?
越阪部:大きく2つあります。1つ目は、兄弟3人が相続人だったケースです。そのうち1人が、かなり大きな金額の生命保険金を受け取ることになっていました。それ以外にも相続財産はあったのですが、その方は相続放棄をして、生命保険金だけを受け取りました。
スタッフ:財産があるのに、どうして相続放棄をされたんですか?
越阪部:遺産分割協議に参加したくなかったからです。ほかの兄弟とあまり仲が良くなかったので、「生命保険金は自分のものとして受け取る。それ以外の財産については、残りの2人で話し合ってください」という形を選びました。
ケース2:親への相続を避けて、その次の相続まで見据えたケース
スタッフ:もう1つはどんなケースですか?
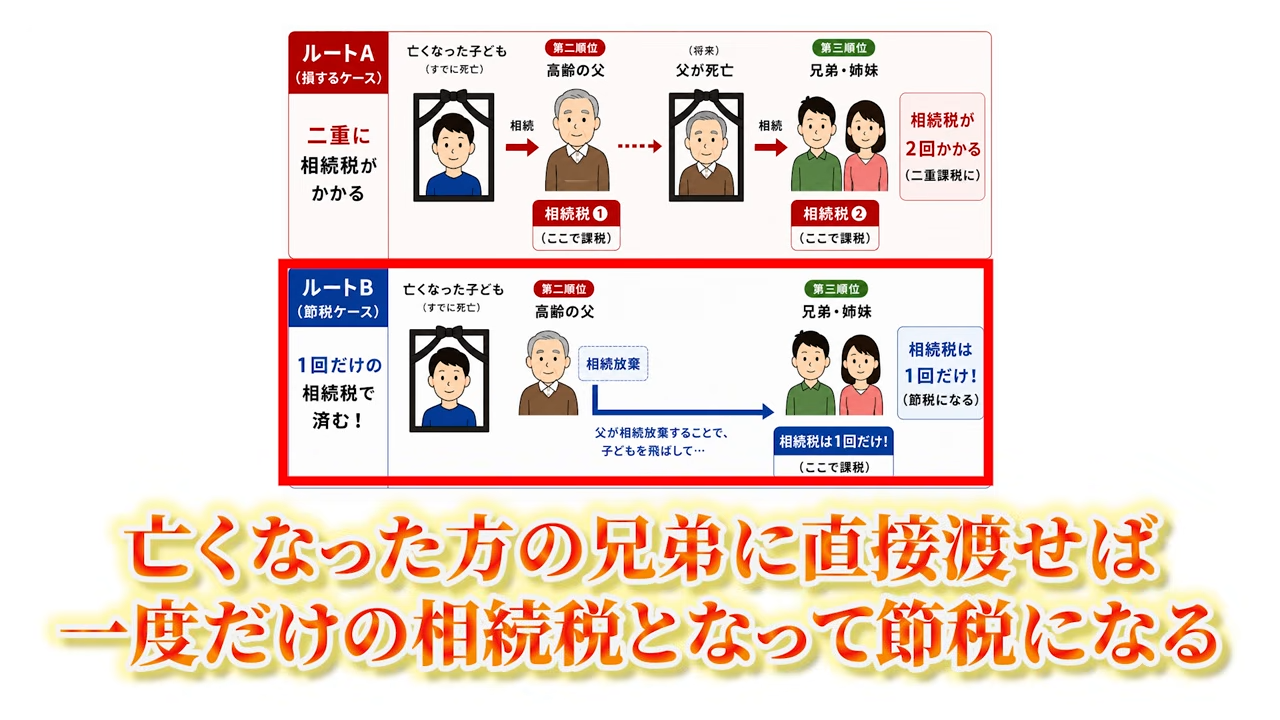
越阪部:もう1つは、亡くなった方にお子さんがおらず、父親が相続人になったケースです。その亡くなった方もかなり財産を持っていて、相続人になったお父さん自身もそれなりの財産を持っていました。しかも、お父さんもご高齢だったんです。そこで、私たちから相続放棄をご提案しました。
スタッフ:なぜ相続放棄を勧めたんですか?
越阪部:お父さんが相続放棄をすると、死亡保険金以外の財産は、第三順位にあたる兄弟姉妹が相続することになります。もしお父さんが財産を相続すると、今回の相続で相続税がかかり、その後お父さんが亡くなったときに、また相続税がかかります。つまり、一度お父さんに財産が移ることで、二重に相続税がかかる可能性があるんです。そこで、お父さんには生命保険金だけを受け取ってもらい、それ以外の財産は兄弟姉妹に相続してもらったほうが、相続税を抑えられるというシミュレーションを組みました。
スタッフ:その提案は、亡くなってからしたんですか?
越阪部:亡くなってからです。
スタッフ:では、亡くなる前に第三順位の兄弟姉妹に財産を渡したいと考えている場合は、どうすればよいですか?
越阪部:生前であれば、遺言書で兄弟姉妹に財産を渡すよう指定する方法があります。また、生命保険であれば、兄弟姉妹をあらかじめ受取人に指定しておく方法もあります。
孫を受取人にすると生命保険の非課税枠はどうなる?
スタッフ:保険金の受取人を孫にするケースもありますか?
越阪部:あります。ただし、孫が相続人ではない場合、生命保険金の非課税枠は使えません。また、孫が受け取る死亡保険金には、相続税の2割加算が適用されるケースもあるので注意が必要です。
スタッフ:非課税枠も使えず、相続税も2割加算になるなら、税金の面ではあまりメリットがなさそうですね。
越阪部:一見そう思いますよね。ただ、生前贈与の場合、年間110万円までは基礎控除がありますが、それを超えて贈与すると贈与税がかかります。一方、生命保険であれば、何百万円というまとまった金額を一度に孫へ渡すことができます。相続税の税率が低いケースであれば、贈与税を払って生前に渡すよりも、生命保険として渡したほうが税負担を抑えられる場合もあります。
スタッフ:非課税枠が使えないからといって、必ずしも不利とは限らないんですね。
越阪部:そうですね。孫にまとまった財産を残したいという方もいらっしゃいます。特に、孫が1人だけという場合などは、子ども以上に手厚く贈与したり、生命保険を残したりする方もいます。生命保険の非課税枠だけではなく、贈与税と相続税のどちらが有利なのか、どのくらいの金額を孫に残したいのかまで考えて決めることが大切です。
「孫に財産を残したいけれど、贈与と生命保険のどちらが有利なのかわからない」「贈与税と相続税の負担を比較してシミュレーションしたい」という方は、お気軽に税理士法人NCPの無料相談へお問い合わせください。
配偶者を受取人にすると生命保険の非課税枠で損する?
スタッフ:ほかにも、生命保険の非課税枠を使うことで損してしまうケースはありますか?
越阪部:税金だけで考えると、損するケースはあります。よくあるのが、死亡保険金の受取人を配偶者にしているケースです。配偶者には「配偶者の税額軽減」があり、1億6,000万円または法定相続分までであれば相続税がかかりません。つまり、生命保険の非課税枠を使わなくても、もともと相続税を抑えやすいんです。
スタッフ:それなら、配偶者ではなく子どもを受取人にしたほうがよいですか?
越阪部:税金だけを見れば、そう考えることもできます。ただ、実際には配偶者を受取人にしている方が多いですね。死亡保険金を配偶者の生活費として残したいと考える方もいらっしゃいます。受取人を配偶者にせず、子どもだけに指定しているケースはそれほど多くありません。
スタッフ:あえて配偶者以外を受取人にしたほうがよいと提案するのは、どんな人ですか?
越阪部:二次相続までしっかり考えている方ですね。配偶者がすでにある程度の財産を持っている場合、さらに死亡保険金を受け取ると、その分だけ二次相続の対象となる財産も増えていきます。そうすると、配偶者が亡くなったときの二次相続で相続税が高くなることがあります。二次相続まで含めて税負担を抑えたいのであれば、子どもを受取人にする選択肢もあります。ただし、配偶者にはその後の生活があります。死亡保険金を生活費として使うのであれば、配偶者を受取人にしてもまったく問題ありません。
スタッフ:税金だけで決めるものではないんですね。
越阪部:その通りです。節税を重視するのか、残された配偶者の生活を重視するのかは、ご家庭によって変わります。何を大切にするのかを考えたうえで、受取人を決めることが重要です。
まとめ:生命保険の非課税枠は相続全体を見て活用しよう
生命保険の非課税枠は、「受取人1人につき500万円」ではなく、「500万円×法定相続人の数」で計算した金額が全体の非課税限度額になります。
ただし、誰でも非課税枠を使えるわけではありません。相続放棄をした方や、原則として相続人ではない孫が死亡保険金を受け取る場合は、非課税枠を利用できないケースがあります。
また、受取人を配偶者にすると、一次相続では税負担を抑えやすい一方で、配偶者の財産が増えることで二次相続の相続税が高くなる可能性もあります。
そのため、生命保険を相続税対策に活用する際は、非課税枠だけで判断するのではなく、誰を受取人にするのか、一次相続と二次相続を通じて税負担がどう変わるのか、残された家族の生活資金をどの程度確保する必要があるのかまで含めて考えることが大切です。
「生命保険の非課税枠をどう使えばいいか分からない」「二次相続まで考えて受取人を決めたい」という方は、お気軽に税理士法人NCPの無料相談をご利用ください。
税理士法人NCPについて
「相続税の申告、どこに頼めばいいか分からない…」という方へ。
税理士法人NCPは、東京・横浜・船橋を拠点とする相続税専門の税理士法人です。所属税理士は全員が相続専門キャリアを持ち、累計受託件数125,000件以上・相談件数400,000件以上の実績を誇るNCPグループが、相続税申告から遺産整理・生前対策まで一貫してサポートします。
- 相続税がいくらかかるか知りたい
- 申告期限が迫っていて焦っている
- どの税理士に頼めばいいか判断できない
こうしたお悩みに、初回無料でお応えします。
\初回相談無料!知識ゼロから「相談のみ」もOK!/ 税理士法人NCPへ相続について相談する※本記事は、令和7年4月1日現在の法令に基づいて制作されたYouTube動画「生命保険の非課税枠は「1人500万」ではありません【驚くほど節税できる裏技あり】」(税理士法人NCP)の内容をもとに作成しています。最新の税制については税理士などの専門家にご確認ください。
税理士法人NCPについて
「相続税の申告、どこに頼めばいいか分からない…」という方へ。
税理士法人NCPは、東京・横浜・船橋を拠点とする相続税専門の税理士法人です。所属税理士は全員が相続専門キャリアを持ち、累計受託件数125,000件以上・相談件数400,000件以上の実績を誇るNCPグループが、相続税申告から遺産整理・生前対策まで一貫してサポートします。
- 相続税がいくらかかるか知りたい
- 申告期限が迫っていて焦っている
- どの税理士に頼めばいいか判断できない
こうしたお悩みに、初回無料でお応えします。
\初回相談無料!知識ゼロから「相談のみ」もOK!/ 税理士法人NCPへ相続について相談する