
相続税の税務調査で狙われる5つのポイント|相続税専門の税理士が解説
2026.08.11
- 相続税の申告後、税務署から「これでOK」という連絡は基本的に来ない。税務調査が入る場合は、申告から2年後の秋ごろが一つの目安
- 税務署が特に確認するのは、亡くなる直前の手許現金や高額な出金、配偶者・子・孫など家族名義の預金
- 相続時精算課税や生命保険金は税務署側に情報があるため、申告漏れがあると把握されやすい
- 小規模宅地等の特例では、住民票だけでなく実際に同居していたかという生活実態が重要
- 「申告内容に漏れがないか不安」「税務調査が心配」という方は、相続専門の税理士法人NCPの無料相談へお問い合わせください
税理士法人NCPについて
税理士法人NCPについて
「相続税の申告、どこに頼めばいいか分からない…」という方へ。
税理士法人NCPは、東京・横浜・船橋を拠点とする相続税専門の税理士法人です。所属税理士は全員が相続専門キャリアを持ち、累計受託件数125,000件以上・相談件数400,000件以上の実績を誇るNCPグループが、相続税申告から遺産整理・生前対策まで一貫してサポートします。
- 相続税がいくらかかるか知りたい
- 申告期限が迫っていて焦っている
- どの税理士に頼めばいいか判断できない
こうしたお悩みに、初回無料でお応えします。
\初回相談無料!知識ゼロから「相談のみ」もOK!/ 税理士法人NCPへ相続について相談する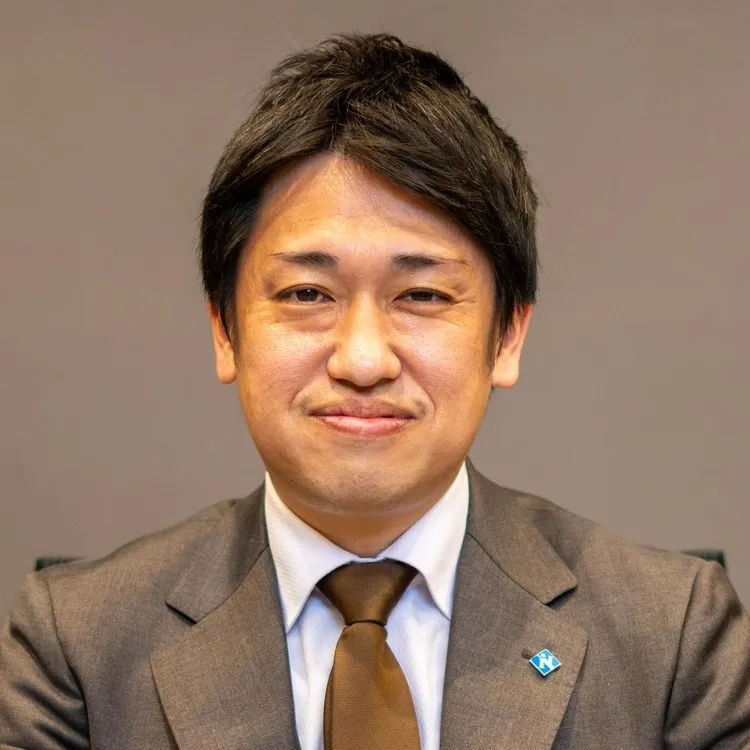 この記事の監修者
【監修者】越阪部 洋之(おさかべ ひろゆき)
税理士法人NCP 代表社員税理士・行政書士
新日本アーンスト・アンド・ヤング税理士法人(現EY税理士法人)を経て、税理士法人レガシィ、OAG税理士法人にて相続税実務を経験。その後、NCP越阪部税理士事務所を設立し、法人化。相続税専門歴15年以上、個人申告件数1,400件以上。複雑な相続案件・税務調査対応にも豊富な実績を持つ。累計受託件数125,000件以上・累計相談件数400,000件以上の実績を持つNCPグループにおいて、相続税申告業務に携わる。
東京税理士会・麹町支部/東京地方税理士会・神奈川支部/千葉県税理士会・船橋支部 登録
「親や配偶者など身内の方が亡くなり、何から始めればいいか分からない」そんな方も、まずはお気軽にご相談ください。初回相談は無料です。
※この記事は、相続税申告や相続手続きに関する正確な情報を必要とされている方に向けて、税理士法人NCP代表社員税理士・越阪部 洋之が記事品質を監修し、作成しております。また、当コラムは弊社独自のコンテンツ制作・編集ポリシーに沿って制作されています。
「相続税の申告、どこに頼めばいいか分からない…」という方へ。
税理士法人NCPは、東京・横浜・船橋を拠点とする相続税専門の税理士法人です。所属税理士は全員が相続専門キャリアを持ち、累計受託件数125,000件以上・相談件数400,000件以上の実績を誇るNCPグループが、相続税申告から遺産整理・生前対策まで一貫してサポートします。
- 相続税がいくらかかるか知りたい
- 申告期限が迫っていて焦っている
- どの税理士に頼めばいいか判断できない
こうしたお悩みに、初回無料でお応えします。
\初回相談無料!知識ゼロから「相談のみ」もOK!/ 税理士法人NCPへ相続について相談する越阪部 洋之(税理士法人NCP 代表社員税理士) 相続専門の税理士として16年以上、相続税の申告件数は1,500件超え。BIG4税理士法人や大手相続専門税理士法人を経て、税理士法人NCPを設立。「最適かつ最高のサービスを、相続に関わる全ての人へ」をミッションに掲げ、士業を「サービス業」と位置付けた気軽に相談できる相続支援にこだわる。YouTubeチャンネル「相続専門税理士オサカベのホンネTV」では、相続の基礎・対策・実例を本音でわかりやすく発信している。
スタッフ(聞き手) YouTubeチャンネル「相続専門税理士オサカベのホンネTV」運営スタッフ。相続をこれから学ぶ立場として、視聴者と同じ目線で素朴な疑問を越阪部にぶつけていく。
相続税の申告後、税務署はどこまでチェックする?
スタッフ:相続税の申告って、税務署はどのくらい細かく内容をチェックしているんですか?ネットでは「財産が〇万円以下なら税務調査は来ない」といった情報も見かけますが、信じてよいのでしょうか。
越阪部:お客様から「申告書を提出したあと、税務署から『これで問題ありません』という連絡は来るんですか?」という質問をよく受けます。
スタッフ:確かに、それは気になります。実際に連絡は来るんですか?
越阪部:来ないです。
スタッフ:来ないんですね。ということは、何も連絡がないまま、ある日突然税務調査が入ることもあるんですか?
越阪部:そうです。基本的には、税務調査が入らなければ問題なかったと捉えることができます。逆に、税務調査が入る場合、税務署が申告内容について何か確認したい点があるということです。
税務調査が入る期限は、相続税の申告期限から5年です。ただ実際には、税務調査が入る方の多くは、申告から2年後の秋ごろです。3年目に入ると、調査が入る可能性はやや下がる傾向があります。
スタッフ:どうして2年後くらいに調査が入ることが多いんですか?
越阪部:相続税の場合、申告書だけを見てすぐに確認できるわけではありません。亡くなった方の預金だけでなく、場合によってはご家族の通帳の動きなども確認しながら、申告内容に問題がないかを調べていきます。
しかし、毎年新しい相続税の申告書が提出されるため、確認に時間をかけすぎると次の年の申告分もどんどん溜まってしまいます。そのため、税務署としても一定の期間内で順番に確認していく必要があり、結果として申告から2年後くらいに税務調査が入るケースが多いということです。税務署が相続税申告でチェックする5つのポイント
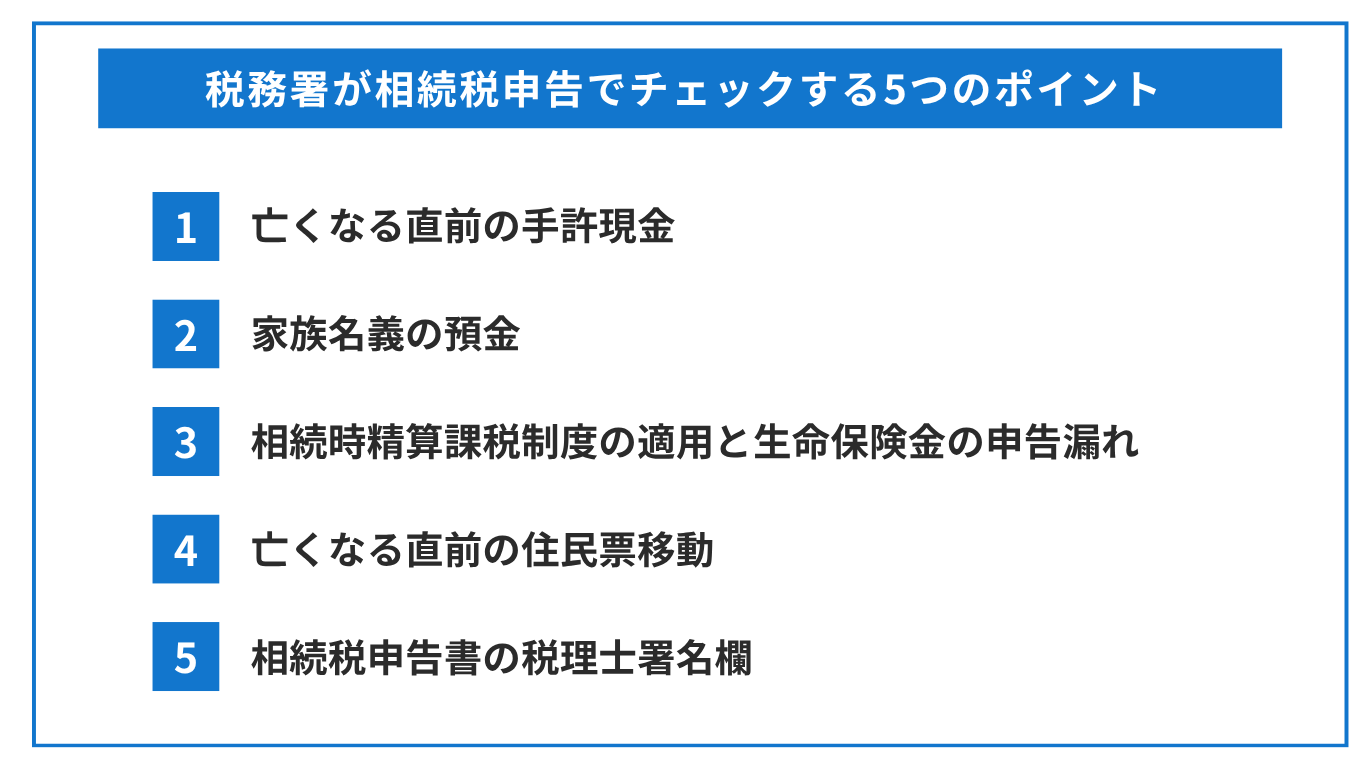
ポイント1. 亡くなる直前の手許現金
スタッフ:税務署が相続税の申告で特にチェックするポイントはいくつくらいあるんですか?
越阪部:大きく分けると4つです。基本的には、亡くなった方のお金の流れと、財産の計上漏れを確認します。まずお金の流れから見ていくと、最初のポイントは手許現金です。
スタッフ:どうして手許現金を見るんですか?
越阪部:亡くなる直前に、葬儀費用や医療費に備えて数百万円を引き出す方が多いからです。
例えば、亡くなる3カ月前までに300万円を引き出しているのに、申告書の手許現金が100万円だったら、税務署は「残りの200万円は何に使ったのか」と確認します。
大きな手術や入院費など、使い道を説明できれば問題ありません。ただ、「何に使ったかわからない」となると、税務調査で詳しく確認される可能性があります。
スタッフ:生活費のように、領収書が残っていない支出はどうするんですか?
越阪部:生活費は人によって違うので、私たちも毎月どれくらい使っていたかを確認します。例えば月20万円なら、3カ月で60万円減っていても不自然ではありません。
税務署からも「毎月の生活費はいくらでしたか」と聞かれることがあるので、普段の支出額をある程度説明できるようにしておくことが大切です。
スタッフ:葬儀代に使った現金も手許現金に含めないといけないですか?
越阪部:そうです。手許現金はあくまで亡くなった日時点で考えます。
葬儀費用として事前に引き出していた現金は、亡くなった日時点ではまだ手元にあるため、まず相続財産として計上します。そのうえで、実際に支払った葬儀費用を差し引くという考え方です。
税務署は必要に応じて、亡くなった方の預金口座について過去10年間の取引履歴を確認し、お金の流れを追っていきます。大きな出金があれば、何に使ったのかを説明できるようにしておくことが大切ですね。
ポイント2. 家族名義の預金
スタッフ:2つ目のポイントを教えてください。
越阪部:2つ目は、配偶者や子ども、場合によってはお孫さんなど、家族名義の預金です。税務署は亡くなった方本人だけでなく、家族の口座にもお金が流れていないかを確認します。
よくあるのが、おじいちゃんがお孫さん名義の通帳を管理し、お孫さんが知らないうちにお金を入れているケースです。名義はお孫さんでも、実際に誰が管理していたのかが重要になります。
その中でも、特に確認されやすいのが配偶者名義の預金です。
スタッフ:配偶者名義でも、亡くなった方の財産とみなされることがあるんですか?
越阪部:あります。夫婦だと「2人のお金は一緒」と考えがちですが、相続税では、亡くなった方の財産と配偶者自身の財産をきちんと分けて考えなければいけません。
私たちも、配偶者の方にこれまで働いていたか、ご自身の親から相続で財産を受け取ったことがあるかなどを確認します。
例えば、専業主婦の方の口座に3,000万円あった場合、税務署は「この3,000万円はどこから来たのか」を見ます。給与や年金、相続で得たお金など、形成された経緯を説明できれば問題ありません。
スタッフ:説明できないケースも多いんですか?
越阪部:多いですね。よくあるのが、夫から生活費として受け取ったお金を使わず、そのまま自分の口座に貯めていたケースです。
家族名義の預金で重要なのは、名義だけではありません。誰のお金なのか、誰が管理していたのか、どのように形成された財産なのかまで見られるということです。
ポイント3. 相続時精算課税制度の適用と生命保険金の申告漏れ
スタッフ:3つ目のポイントを教えてください。
越阪部:3つ目は、申告漏れです。特に注意したいのが、過去に相続時精算課税制度を利用して受けた贈与を相続税の申告に反映していないケースと、生命保険金を申告していないケースです。
まず相続時精算課税制度から解説します。過去に相続時精算課税制度を利用して贈与を受けていた場合、その贈与分を相続税の申告に反映させる必要があります。
令和6年から、相続時精算課税制度を利用した贈与について年間110万円の基礎控除が設けられました。それ以前はこの基礎控除がなかったため、少額の贈与というより、1,000万円単位などまとまった財産を贈与する際に利用されるケースが多くありました。
相続時精算課税制度を利用した記録は税務署に残っています。そのため、過去にこの制度で贈与を受けているにもかかわらず、相続税の申告書に必要な金額を反映していなければ、税務署側で把握されやすいということです。
スタッフ:そういう場合は、すぐ税務調査になるんですか?
越阪部:必ずしも税務調査になるわけではありません。行政指導という形で税務署から電話が来て、「相続時精算課税制度の申告が漏れていないか確認してください」と案内されることがあります。
行政指導の段階で修正申告をすれば、原則として過少申告加算税はかかりませんが、延滞税がかかる場合があります。
スタッフ:申告漏れは起きるものなのですか?
越阪部:起きます。相続時精算課税制度は平成15年からある制度なので、昔利用したことを本人が忘れていたり、書類が残っていなかったりするケースがあります。
特に、贈与した側が受けた本人に代わって手続きをしていた場合は、本人に記憶も書類も残っていないことがあります。
こうした申告漏れもあるため、現在は相続税の申告期限のおよそ4カ月前に、国税側から相続時精算課税制度を適用している旨のお知らせが届くようになっています。
スタッフ:自分が相続時精算課税制度を使ったかわからない場合は、どうすればよいですか?
越阪部:少しでも心当たりがある場合は、税務署に確認する方法があります。
相続税法49条に基づく開示請求を行えば、相続税の申告書を作成するにあたって、過去に相続時精算課税制度の適用を受けていたかどうかを確認できます。記憶や手元の書類だけでは判断できない場合は、事前に確認しておくことが大切ですね。
スタッフ:もう1つは生命保険金ですね。
越阪部:そうです。生命保険金も申告漏れがわかりやすい項目です。保険会社は一定の場合、保険金を支払った情報を支払調書として税務署へ提出します。
そのため、相続税の申告に必要な生命保険金が反映されていなければ、税務署側で把握できるんです。
通常の税務調査は申告から2年後くらいに入るケースが多いですが、相続時精算課税制度や生命保険金の申告漏れのように税務署側がすでに情報を持っているものは、もっと早い段階で連絡が来ることもあります。
スタッフ:申告したあとに「忘れていた」と申告漏れに気づいた場合は、どうしたらよいですか?
越阪部:気づいた時点で、できるだけ早く修正申告をしたほうがよいです。自主的に修正申告すれば、原則として過少申告加算税はかかりませんが、延滞税はかかります。
時間が経つほど延滞税の負担も大きくなるので、申告漏れに気づいたら早めに対応することが大切です。
「申告内容に漏れがあったかもしれない」と心当たりのある方は、税理士法人NCPの無料相談をご利用ください。
ポイント4. 亡くなる直前の住民票移動
スタッフ:4つ目のポイントを教えてください。
越阪部:4つ目は、お金の流れではなく、亡くなる直前の住民票の移動です。
小規模宅地等の特例を使うために、亡くなる直前に住民票を移す方がいます。小規模宅地等の特例とは、亡くなった方が住んでいた自宅の土地などについて、一定の要件を満たすと相続税を計算する際の評価額を大きく減額できる制度です。
この特例を適用する場合、相続する方が亡くなった方と同居していたかどうかが重要になります。ただし、住民票を同じ住所に移しただけで、同居していたと認められるわけではありません。実際にそこで生活していたかという実態で判断されます。
スタッフ:住民票が別でも、実際に一緒に暮らしていれば認められることもあるんですか?
越阪部:あります。実際に、住民票は別のままでも、実態として15年以上親と同居していたというケースがありました。なぜ住民票を移していなかったのか、どのような生活実態だったのかを理由書などで説明しました。
亡くなる直前に住民票だけ実家へ移していると、税務署から「特例を使うためだけに住所を移したのではないか」と見られる可能性があります。
スタッフ:住民票だけでは判断されないんですね。
越阪部:そうです。あくまで実態で判断されます。ただ、実際に同居していて、今後も実家に住み続けるのであれば、住民票も実家へ移しておいたほうがよいと考えています。
住民票を移すと、免許証や銀行口座など住所変更の手続きも必要になります。そうした手続きをしてでも「今後もここに住み続けます」という意思を示すことで、税務署にも説明しやすくなるからです。
ポイント5. 相続税申告書の税理士署名欄
越阪部:ここまで4つお話ししましたが、実はそれより先に、税務署が最初に確認するポイントがあります。相続税申告書の1枚目にある、税理士の署名欄です。
税理士に依頼して申告した場合は署名が入りますが、ご自身で申告した場合は空欄になります。そのため、税務署はこの欄を見れば、税理士が関与した申告かどうかを確認できます。
スタッフ:税理士が関与しているかどうかで、税務署の見方も変わるんですか?
越阪部:変わると思います。税理士が確認した申告と、ご自身で作成した申告では、細かい部分のチェック状況に差が出やすいからです。
例えば、相続時精算課税制度の反映漏れや生命保険金の申告、亡くなる前のお金の流れなどは、相続税に慣れていない方だと見落としてしまうことがあります。
私の体感では、ご自身で申告しているケースは9割くらい何らかの形で税務調査が入っています。
スタッフ:そんなに多いんですか?財産の金額に関係なく税務調査が入るんですか?
越阪部:財産がほとんどない方であれば、必ずしも調査が入るわけではありません。ただ、ある程度の財産がある方については、税理士が関与している申告とご自身で申告した場合とで、税務調査が入る割合はかなり違うと感じます。
まとめ:相続税申告は「お金の流れ」まで意識しよう
相続税の申告後、税務署は申告書に記載された財産だけでなく、亡くなる直前の現金の動きや家族名義の預金、過去の贈与、生命保険金なども確認します。特に、大きな出金の使い道を説明できない場合や、相続時精算課税制度の適用や生命保険金の申告漏れ、生活実態を伴わない住民票の移動などは、税務署から確認を受けるきっかけになり得ます。
相続税は、申告書を提出すれば終わりではありません。亡くなる前のお金の流れや家族の財産状況まで整理し、根拠を説明できる状態にしておくことが大切です。
「自分の申告内容に漏れがないか不安」「税務調査が心配」という方は、お気軽に税理士法人NCPの無料相談をご利用ください。
税理士法人NCPについて
「相続税の申告、どこに頼めばいいか分からない…」という方へ。
税理士法人NCPは、東京・横浜・船橋を拠点とする相続税専門の税理士法人です。所属税理士は全員が相続専門キャリアを持ち、累計受託件数125,000件以上・相談件数400,000件以上の実績を誇るNCPグループが、相続税申告から遺産整理・生前対策まで一貫してサポートします。
- 相続税がいくらかかるか知りたい
- 申告期限が迫っていて焦っている
- どの税理士に頼めばいいか判断できない
こうしたお悩みに、初回無料でお応えします。
\初回相談無料!知識ゼロから「相談のみ」もOK!/ 税理士法人NCPへ相続について相談する※本記事は、令和7年4月1日現在の法令に基づいて制作されたYouTube動画「相続税の申告後、税務署がチェックする5つのこと」(税理士法人NCP)の内容をもとに作成しています。最新の税制については税理士などの専門家にご確認ください。
税理士法人NCPについて
「相続税の申告、どこに頼めばいいか分からない…」という方へ。
税理士法人NCPは、東京・横浜・船橋を拠点とする相続税専門の税理士法人です。所属税理士は全員が相続専門キャリアを持ち、累計受託件数125,000件以上・相談件数400,000件以上の実績を誇るNCPグループが、相続税申告から遺産整理・生前対策まで一貫してサポートします。
- 相続税がいくらかかるか知りたい
- 申告期限が迫っていて焦っている
- どの税理士に頼めばいいか判断できない
こうしたお悩みに、初回無料でお応えします。
\初回相談無料!知識ゼロから「相談のみ」もOK!/ 税理士法人NCPへ相続について相談する