
相続税の計算方法を4ステップで解説!税理士が教える税額の求め方
2026.10.27
- 相続税は、相続財産が多いほど高くなり、法定相続人が多いほど低くなる傾向がある
- 相続税の計算は4つのステップで行う
- 【STEP1】相続財産を洗い出し、債務や葬式費用、基礎控除を差し引いて課税遺産総額を計算する
- 【STEP2】課税遺産総額を法定相続分に応じて分ける
- 【STEP3】法定相続分に応じた取得金額を相続税の速算表に当てはめ、家族全体の相続税額を計算する
- 【STEP4】家族全体の相続税額を実際の財産取得割合に応じて分け、配偶者の税額軽減などの税額控除を適用して、個人ごとの納付税額を計算する
- 「相続税がいくらかかるのか知りたい」「相続財産の評価について相談したい」という方は、相続専門の税理士法人NCPの無料相談へお問い合わせください
税理士法人NCPについて
税理士法人NCPについて
「相続税の申告、どこに頼めばいいか分からない…」という方へ。
税理士法人NCPは、東京・横浜・船橋・大宮を拠点とする相続税専門の税理士法人です。所属税理士は全員が相続専門キャリアを持ち、累計受託件数125,000件以上・相談件数400,000件以上の実績を誇るNCPグループが、相続税申告から遺産整理・生前対策まで一貫してサポートします。
- 相続税がいくらかかるか知りたい
- 申告期限が迫っていて焦っている
- どの税理士に頼めばいいか判断できない
こうしたお悩みに、初回無料でお応えします。
\初回相談無料!知識ゼロから「相談のみ」もOK!/ 税理士法人NCPへ相続について相談する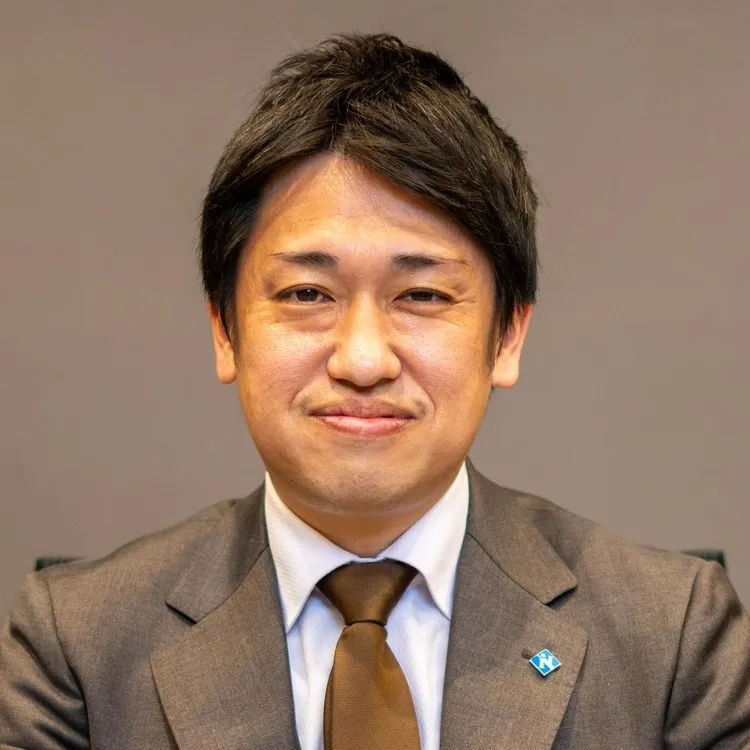 この記事の監修者
【監修者】越阪部 洋之(おさかべ ひろゆき)
税理士法人NCP 代表社員税理士・行政書士
新日本アーンスト・アンド・ヤング税理士法人(現EY税理士法人)を経て、税理士法人レガシィ、OAG税理士法人にて相続税実務を経験。その後、NCP越阪部税理士事務所を設立し、法人化。相続税専門歴15年以上、個人申告件数1,400件以上。複雑な相続案件・税務調査対応にも豊富な実績を持つ。累計受託件数125,000件以上・累計相談件数400,000件以上の実績を持つNCPグループにおいて、相続税申告業務に携わる。
東京税理士会・麹町支部/東京地方税理士会・神奈川支部/千葉県税理士会・船橋支部 登録
「親や配偶者など身内の方が亡くなり、何から始めればいいか分からない」そんな方も、まずはお気軽にご相談ください。初回相談は無料です。
※この記事は、相続税申告や相続手続きに関する正確な情報を必要とされている方に向けて、税理士法人NCP代表社員税理士・越阪部 洋之が記事品質を監修し、作成しております。また、当コラムは弊社独自のコンテンツ制作・編集ポリシーに沿って制作されています。
「相続税の申告、どこに頼めばいいか分からない…」という方へ。
税理士法人NCPは、東京・横浜・船橋・大宮を拠点とする相続税専門の税理士法人です。所属税理士は全員が相続専門キャリアを持ち、累計受託件数125,000件以上・相談件数400,000件以上の実績を誇るNCPグループが、相続税申告から遺産整理・生前対策まで一貫してサポートします。
- 相続税がいくらかかるか知りたい
- 申告期限が迫っていて焦っている
- どの税理士に頼めばいいか判断できない
こうしたお悩みに、初回無料でお応えします。
\初回相談無料!知識ゼロから「相談のみ」もOK!/税理士法人NCPへ相続について相談する越阪部 洋之(税理士法人NCP 代表社員税理士)
相続専門の税理士として16年以上、相続税の申告件数は1,500件超え。BIG4税理士法人や大手相続専門税理士法人を経て、税理士法人NCPを設立。「最適かつ最高のサービスを、相続に関わる全ての人へ」をミッションに掲げ、士業を「サービス業」と位置付けた気軽に相談できる相続支援にこだわる。YouTubeチャンネル「相続専門税理士オサカベのホンネTV」では、相続の基礎・対策・実例を本音でわかりやすく発信している。
スタッフ(聞き手)
YouTubeチャンネル「相続専門税理士オサカベのホンネTV」運営スタッフ。相続をこれから学ぶ立場として、視聴者と同じ目線で素朴な疑問を越阪部にぶつけていく。
▼本記事の内容は動画でも解説しています
相続税の計算方法とは?知っておきたい2つの基本原則

スタッフ:相続税の計算方法を教えてください。相続税の計算は難しいイメージがあるのですが、自分でも計算できるのでしょうか。
越阪部:相続税の正確な金額を計算するのは難しいですが、おおよその金額であれば自分でも計算できます。
相続はいつ発生するかわかりません。そのため、相続が発生したときに備えて、自分の家庭では相続税がどのくらいかかるのか、事前に把握しておくことが大切です。
相続財産が多いほど相続税は高くなる
スタッフ:相続税を計算するうえで、まず知っておくべきことはありますか。
越阪部:まず、相続税の計算には2つの基本原則があります。1つ目の原則は、相続財産が多くなるほど相続税も高くなることです。
相続税は、相続財産の金額に応じて税率が高くなる「超過累進税率」が採用されています。
法定相続人が多いほど相続税は低くなる
スタッフ:もう1つの原則は何でしょうか。
越阪部:2つ目の原則は、法定相続人が多いほど相続税が低くなる傾向があることです。
スタッフ:相続人の人数によっても相続税が変わるんですか。
越阪部:はい。相続税には「基礎控除」という仕組みがあり、法定相続人の人数が多いほど、相続財産から差し引ける金額が増えます。
相続税の計算方法を4つのステップで解説
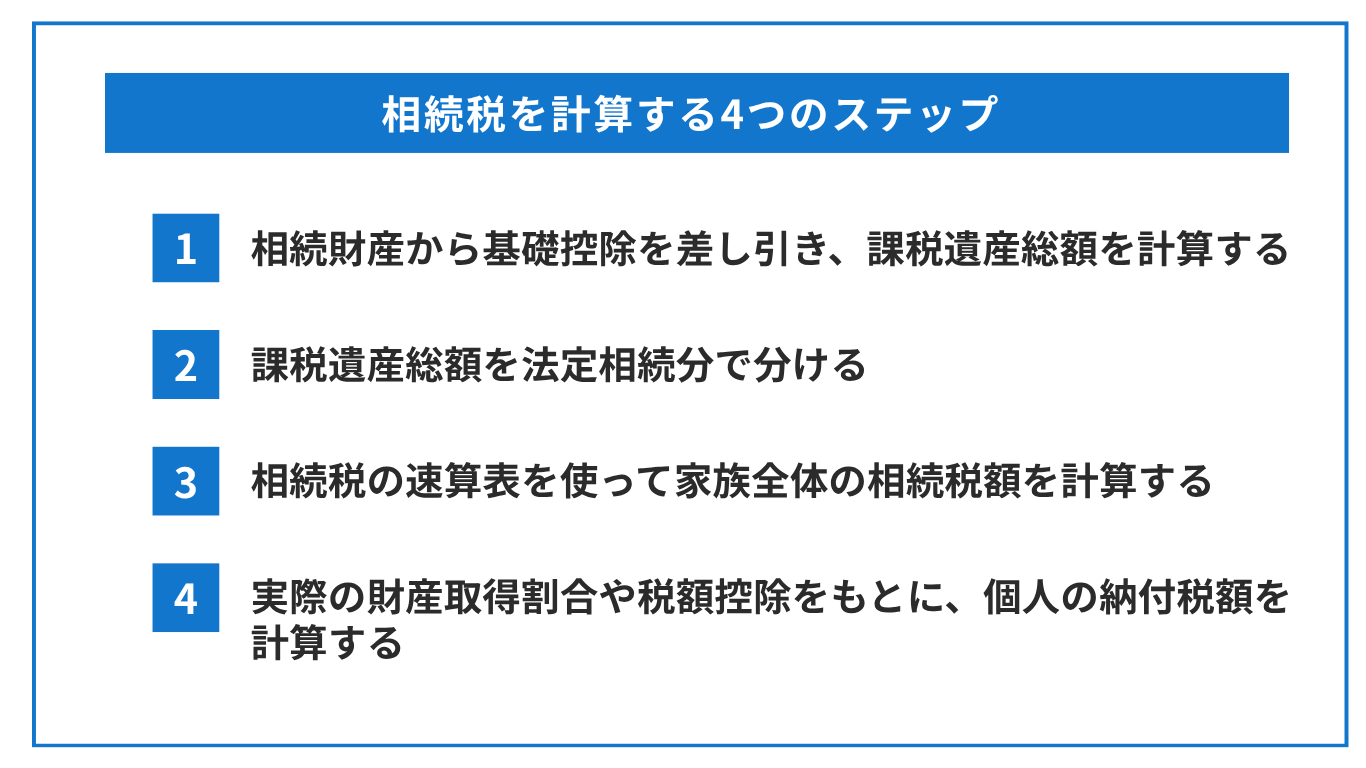
スタッフ:実際に相続税はどのような手順で計算するのでしょうか。
越阪部:相続税は、次の4つのステップで計算できます。
- 相続財産から基礎控除を差し引き、課税遺産総額を計算する
- 課税遺産総額を法定相続分で分ける
- 相続税の速算表を使って家族全体の相続税額を計算する
- 実際の財産取得割合や税額控除をもとに、個人ごとの納付税額を計算する
【STEP1】相続財産から基礎控除を差し引き、課税遺産総額を計算する
相続財産を洗い出し、債務や葬式費用を差し引く
スタッフ:相続税を計算するときは、まず何から始めればよいのでしょうか。
越阪部:最初のステップは、相続税の対象となる「課税遺産総額」を計算することです。
まずは、亡くなった方が所有していた財産を洗い出します。例えば、次のようなものが相続財産に該当します。
- 土地
- 建物
- 預貯金
- 株式などの有価証券
- 自動車
- ゴルフ会員権
スタッフ:土地の評価額は自分で計算できるのでしょうか。
越阪部:土地の評価は非常に難しく、専門的な知識が必要です。税理士法人NCPでは、土地を含む相続財産の評価から相続税の申告まで、相続税申告サービスを通じてサポートしています。
スタッフ:相続財産を洗い出したら、次は何をすればよいのでしょうか。
越阪部:次に、亡くなった方が残した債務など、相続財産から差し引ける金額を確認します。
例えば、亡くなった方が支払う義務のあった固定資産税や、亡くなる前の入院費で未払いになっているものなどです。葬式費用についても、一定の範囲で相続財産から差し引くことができます。
相続財産から差し引ける債務や葬式費用について詳しく知りたい方は、相続税の債務控除を解説した記事をご覧ください。
基礎控除額は「3,000万円+600万円×法定相続人の数」
スタッフ:相続財産から債務や葬式費用を差し引いたら、次はどうするのでしょうか。
越阪部:次に、基礎控除を差し引きます。基礎控除とは、簡単にいうと相続税がかかるかどうかを判断する基準となる金額です。基礎控除額は、次の計算式で求められます。
相続税の基礎控除額
3,000万円+600万円×法定相続人の数
相続税の基礎控除の仕組みや計算方法、法定相続人の数え方については、相続税の基礎控除を解説した記事で紹介しています。
具体例で課税遺産総額を計算する
スタッフ:実際に数字を使って計算してみたいです。
越阪部:具体的な数字を使って計算してみましょう。相続財産が1億150万円、債務は150万円とします。法定相続人は、配偶者1人と子供2人です。
1億150万円から債務の150万円を差し引くと、1億円になります。
次に、法定相続人は配偶者と子供2人の合計3人なので、3,000万円に600万円×3人を加え、基礎控除額は4,800万円です。1億円から4,800万円を差し引くと、5,200万円が課税遺産総額になります。
課税遺産総額の計算例
1億150万円-150万円=1億円
3,000万円+600万円×3人=4,800万円(基礎控除額)
1億円-4,800万円=5,200万円
【STEP2】課税遺産総額を法定相続分で分ける
法定相続分に応じた取得金額の計算方法
スタッフ:課税遺産総額が5,200万円とわかりましたが、次はどうやって計算するのでしょうか。
越阪部:次に、課税遺産総額5,200万円を法定相続分に応じて分けます。課税遺産総額にそのまま税率をかけるわけではないので、ここは相続税の計算で特に注意してほしいポイントです。
スタッフ:法定相続分とは何ですか。
越阪部:法定相続分とは、法律で定められた、相続人それぞれの遺産の取得割合のことです。
例えば、相続人が配偶者1人と子供2人の場合、法定相続分は次のようになります。
- 配偶者:2分の1
- 子供1:4分の1
- 子供2:4分の1
今回の課税遺産総額5,200万円を法定相続分で分けると、配偶者が2,600万円、子供がそれぞれ1,300万円になります。
| 相続人 | 法定相続分 | 仮の取得金額 |
|---|---|---|
| 配偶者 | 1/2 | 2,600万円 |
| 子供1 | 1/4 | 1,300万円 |
| 子供2 | 1/4 | 1,300万円 |
| 合計 | 1 | 5,200万円 |
スタッフ:まずは法定相続分で分けて、それぞれの金額を計算するんですね。
越阪部:そうです。実際に、課税遺産総額5,200万円にそのまま税率を当てはめて高額な相続税を算出してしまい、慌ててご相談に来られる方もいらっしゃいます。
相続税の総額を計算する際は、必ず法定相続分に分けてから税率を当てはめてください。
相続放棄や再婚で子供がいる場合の計算方法
スタッフ:例えば、子供2人のうち1人が相続放棄していた場合は、どうなるのでしょうか。
越阪部:相続税の計算では、相続放棄した方がいても、放棄がなかったものとして法定相続人の数や法定相続分を計算します。
例えば、配偶者と子供2人のうち、子供1人が相続放棄した場合でも、相続税の総額を計算する際の法定相続分は、配偶者が2分の1、子供がそれぞれ4分の1のままです。
スタッフ:再婚して、子供がいる場合はどうなるのでしょうか。
越阪部:配偶者と子供が相続人になる場合、配偶者の法定相続分は2分の1です。残りの2分の1を、相続人となる子供の人数で均等に分けるのが原則です。例えば、相続人となる子供が3人いれば、それぞれの法定相続分は6分の1になります。
※再婚相手の連れ子は、再婚しただけでは原則として法定相続人にはなりません。ただし、亡くなった方と養子縁組をしている場合は、法定相続人になります。(参考:国税庁「相続人の中に養子がいるとき」)
【STEP3】相続税の速算表を使って家族全体の相続税額を計算する
相続税の速算表と税率の仕組み
スタッフ:法定相続分に応じた金額がわかりましたが、次はどうやって相続税を計算するのでしょうか。
越阪部:次は、それぞれの法定相続分に応じた取得金額に相続税の税率を当てはめて、家族全体の相続税額を計算します。相続税には「超過累進税率」という仕組みがあり、取得金額が大きくなるほど、適用される税率も高くなります。
国税庁が公表している「相続税の速算表」を使えば、簡単に計算できます。相続税の速算表は、次のとおりです。
| 法定相続分に応じた取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | - |
| 1,000万円超~3,000万円以下 | 15% | 50万円 |
| 3,000万円超~5,000万円以下 | 20% | 200万円 |
| 5,000万円超~1億円以下 | 30% | 700万円 |
| 1億円超~2億円以下 | 40% | 1,700万円 |
| 2億円超~3億円以下 | 45% | 2,700万円 |
| 3億円超~6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
配偶者と子供2人の相続税を計算する
スタッフ:先ほどの配偶者と子供2人のケースでは、相続税はいくらになるのでしょうか。
越阪部:では、実際に計算してみましょう。STEP2で計算した法定相続分に応じた取得金額は、次のとおりです。
- 配偶者:2,600万円
- 子供1:1,300万円
- 子供2:1,300万円
まず、配偶者の2,600万円を相続税の速算表に当てはめます。2,600万円は「1,000万円超~3,000万円以下」に該当するため、税率は15%、控除額は50万円です。
配偶者の相続税額(仮計算)
2,600万円×15%-50万円=340万円
スタッフ:配偶者の相続税額は340万円なんですね。子供2人はどうなりますか。
越阪部:子供はそれぞれ1,300万円なので、同じく税率15%、控除額50万円を適用します。
子供1人あたりの相続税額(仮計算)
1,300万円×15%-50万円=145万円
子供は2人いるため、145万円×2人で290万円になります。最後に、配偶者の340万円と子供2人の290万円を合計します。
| 相続人 | 法定相続分に応じた取得金額 | 相続税額 |
|---|---|---|
| 配偶者 | 2,600万円 | 340万円 |
| 子供1 | 1,300万円 | 145万円 |
| 子供2 | 1,300万円 | 145万円 |
| 合計 | 5,200万円 | 630万円 |
スタッフ:家族全体の相続税額は630万円になるんですね。
越阪部:そうです。ただし、配偶者が340万円、子供がそれぞれ145万円をそのまま納税するわけではありません。実際の財産取得割合や税額控除によって、個人ごとの納付税額は変わります。
【STEP4】取得割合と税額控除で個人の納付税額が決まる
家族全体の相続税額を実際の取得割合で分ける
スタッフ:家族全体の相続税額が630万円とわかりましたが、実際には誰がいくら納税するのでしょうか。
越阪部:実際に取得した財産の割合に応じて相続税の総額を分け、個人ごとの納付税額を計算します。
相続が発生すると、相続人同士で「遺産分割協議」を行い、誰がどの財産を取得するのかを話し合って決めます。その結果、それぞれが実際に取得する財産の割合が決まるので、各人の課税価格の割合に応じて、家族全体の相続税額を分けていきます。
スタッフ:先ほどの法定相続分とは違う割合で財産を分けてもよいのでしょうか。
越阪部:はい。法定相続分は、あくまでも相続税の総額を計算する際に使用するものです。実際の遺産分割では、相続人同士の話し合いによって異なる割合で財産を分けることもできます。
例えば、家族全体の相続税額が630万円で、配偶者が財産の半分、子供2人がそれぞれ4分の1ずつ取得した場合、相続税額は次のようになります。
| 相続人 | 実際の財産取得割合 | 税額控除前の相続税額 |
|---|---|---|
| 配偶者 | 1/2 | 315万円 |
| 子供1 | 1/4 | 157万5,000円 |
| 子供2 | 1/4 | 157万5,000円 |
| 合計 | 1 | 630万円 |
スタッフ:配偶者が315万円、子供がそれぞれ157万5,000円ということですね。
越阪部:そうです。ただし、これがそのまま最終的な納付税額になるわけではありません。
相続税にはいくつかの税額控除があるため、適用できるものを差し引いて、最終的な納付税額を計算します。
配偶者の税額軽減・未成年者控除・障害者控除を適用する
スタッフ:相続税には、どのような税額控除があるのでしょうか。
越阪部:代表的なものとして、配偶者の税額軽減、未成年者控除、障害者控除があります。
まず、配偶者の税額軽減は、亡くなった方の配偶者に対して認められている制度です。配偶者が実際に取得した正味の遺産額が、1億6,000万円または法定相続分相当額のいずれか多い金額までであれば、原則として配偶者に相続税はかかりません。
スタッフ:配偶者は相続税がかなり優遇されているんですね。
越阪部:そうです。ただし、配偶者の税額軽減を受けるためには、原則として相続税の申告が必要です。
また、未成年者が相続人となる場合には、未成年者控除があります。現在の成人年齢は18歳なので、相続などで財産を取得した18歳未満の法定相続人には、一定の条件を満たせば未成年者控除が適用されます。さらに、85歳未満の障害のある方が相続人となる場合には、障害者控除が適用されることもあります。
スタッフ:相続税の計算方法を知っておけば、事前にどのくらいかかるのか把握できそうですね。
越阪部:はい。相続はいつ発生するかわからないので、あらかじめ相続税の目安を把握しておくことが大切です。
ただし、実際の計算では専門的な知識が必要になることもあります。自分で計算するのが難しいという方は、まずは税理士法人NCPの無料相談からお気軽にお問い合わせください。
まとめ:相続税の計算方法を理解して、事前に納税額の目安を把握しよう
相続税は、相続財産から債務や葬式費用、基礎控除を差し引いて課税遺産総額を求め、法定相続分に応じて計算します。基礎控除額は「3,000万円+600万円×法定相続人の数」です。
次に、課税遺産総額を法定相続分で分け、相続税の速算表を使って家族全体の相続税額を計算します。
最後に、実際に取得した財産の割合に応じて税額を分け、配偶者の税額軽減や未成年者控除、障害者控除などを適用して、最終的な納付税額を計算します。
相続はいつ発生するかわかりません。「自分の家庭では相続税がいくらかかるのか知りたい」「相続財産の評価について相談したい」という方は、お気軽に税理士法人NCPの無料相談をご利用ください。
税理士法人NCPについて
「相続税の申告、どこに頼めばいいか分からない…」という方へ。
税理士法人NCPは、東京・横浜・船橋・大宮を拠点とする相続税専門の税理士法人です。所属税理士は全員が相続専門キャリアを持ち、累計受託件数125,000件以上・相談件数400,000件以上の実績を誇るNCPグループが、相続税申告から遺産整理・生前対策まで一貫してサポートします。
- 相続税がいくらかかるか知りたい
- 申告期限が迫っていて焦っている
- どの税理士に頼めばいいか判断できない
こうしたお悩みに、初回無料でお応えします。
\初回相談無料!知識ゼロから「相談のみ」もOK!/税理士法人NCPへ相続について相談する※本記事は、令和7年4月1日現在の法令に基づいて制作されたYouTube動画「【2026年最新】相続税の計算方法をわかりやすく10分で解説!|あなたはいくらかかる?実際にシミュレーションしながら解説!」(税理士法人NCP・相続専門税理士オサカベのホンネTV)の内容をもとに作成しています。最新の税制については税理士などの専門家にご確認ください。
税理士法人NCPについて
「相続税の申告、どこに頼めばいいか分からない…」という方へ。
税理士法人NCPは、東京・横浜・船橋・大宮を拠点とする相続税専門の税理士法人です。所属税理士は全員が相続専門キャリアを持ち、累計受託件数125,000件以上・相談件数400,000件以上の実績を誇るNCPグループが、相続税申告から遺産整理・生前対策まで一貫してサポートします。
- 相続税がいくらかかるか知りたい
- 申告期限が迫っていて焦っている
- どの税理士に頼めばいいか判断できない
こうしたお悩みに、初回無料でお応えします。
\初回相談無料!知識ゼロから「相談のみ」もOK!/ 税理士法人NCPへ相続について相談する