
「時効まで待てば払わなくていい」は本当?相続税・贈与税の落とし穴【税理士対談】
2026.08.07
- 相続税の時効は5年、贈与税の時効は6年。悪質と判断された場合は、それぞれ7年に延びる
- 起算日は、相続税が「申告・納付期限(亡くなってから10か月)」、贈与税が「贈与を受けた翌年の3月15日」
- ネットでよく見る「10年経てば大丈夫」という情報は誤り。そもそも名義預金には時効がない
- 申告を忘れると、本来納めるべき税額に加えて加算税や延滞税が課される。また、重加算税が課されると配偶者の税額軽減も適用できなくなる
- 時効やペナルティの判断は自己流で行わず、相続専門の税理士に相談するのが確実です。ご不安な方は税理士法人NCPの無料相談をご利用ください。
税理士法人NCPについて
税理士法人NCPについて
「相続税の申告、どこに頼めばいいか分からない…」という方へ。
税理士法人NCPは、東京・横浜・船橋を拠点とする相続税専門の税理士法人です。所属税理士は全員が相続専門キャリアを持ち、累計受託件数125,000件以上・相談件数400,000件以上の実績を誇るNCPグループが、相続税申告から遺産整理・生前対策まで一貫してサポートします。
- 相続税がいくらかかるか知りたい
- 申告期限が迫っていて焦っている
- どの税理士に頼めばいいか判断できない
こうしたお悩みに、初回無料でお応えします。
\初回相談無料!知識ゼロから「相談のみ」もOK!/ 税理士法人NCPへ相続について相談する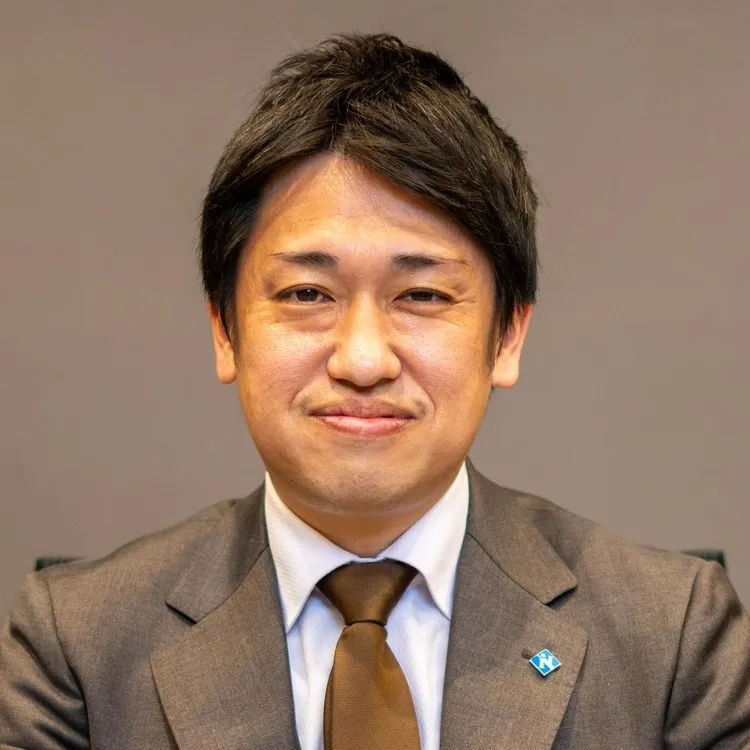 この記事の監修者
【監修者】越阪部 洋之(おさかべ ひろゆき)
税理士法人NCP 代表社員税理士・行政書士
新日本アーンスト・アンド・ヤング税理士法人(現EY税理士法人)を経て、税理士法人レガシィ、OAG税理士法人にて相続税実務を経験。その後、NCP越阪部税理士事務所を設立し、法人化。相続税専門歴15年以上、個人申告件数1,400件以上。複雑な相続案件・税務調査対応にも豊富な実績を持つ。累計受託件数125,000件以上・累計相談件数400,000件以上の実績を持つNCPグループにおいて、相続税申告業務に携わる。
東京税理士会・麹町支部/東京地方税理士会・神奈川支部/千葉県税理士会・船橋支部 登録
「親や配偶者など身内の方が亡くなり、何から始めればいいか分からない」そんな方も、まずはお気軽にご相談ください。初回相談は無料です。
※この記事は、相続税申告や相続手続きに関する正確な情報を必要とされている方に向けて、税理士法人NCP代表社員税理士・越阪部 洋之が記事品質を監修し、作成しております。また、当コラムは弊社独自のコンテンツ制作・編集ポリシーに沿って制作されています。
「相続税の申告、どこに頼めばいいか分からない…」という方へ。
税理士法人NCPは、東京・横浜・船橋を拠点とする相続税専門の税理士法人です。所属税理士は全員が相続専門キャリアを持ち、累計受託件数125,000件以上・相談件数400,000件以上の実績を誇るNCPグループが、相続税申告から遺産整理・生前対策まで一貫してサポートします。
- 相続税がいくらかかるか知りたい
- 申告期限が迫っていて焦っている
- どの税理士に頼めばいいか判断できない
こうしたお悩みに、初回無料でお応えします。
\初回相談無料!知識ゼロから「相談のみ」もOK!/ 税理士法人NCPへ相続について相談する越阪部 洋之(税理士法人NCP 代表社員税理士)
相続専門の税理士として16年以上、相続税の申告件数は1,500件超え。BIG4税理士法人や大手相続専門税理士法人を経て、税理士法人NCPを設立。「最適かつ最高のサービスを、相続に関わる全ての人へ」をミッションに掲げ、士業を「サービス業」と位置付けた気軽に相談できる相続支援にこだわる。YouTubeチャンネル「相続専門税理士オサカベのホンネTV」では、相続の基礎・対策・実例を本音でわかりやすく発信している。
スタッフ(聞き手)
YouTubeチャンネル「相続専門税理士オサカベのホンネTV」運営スタッフ。相続をこれから学ぶ立場として、視聴者と同じ目線で素朴な疑問を越阪部にぶつけていく。
▼本記事の内容は動画でも解説しています
「10年経てば逃げ切れる」は本当なのか?
スタッフ:越阪部さん、税務署って本当に怖いなとつくづく思うんですけど……相続税や贈与税って、何年か経って時効になれば、もう払わなくていいんですよね?
越阪部:時効そのものはあります。ただ、逃げ切れるかどうかがポイントです。
スタッフ:逃げ切れるかどうか、ですか。
越阪部:相続税にも贈与税にも時効はあります。その間に時効が完成してしまえば、税務署も徴収できません。ただ、そもそも税務調査が行われるかどうかという問題もあります。
スタッフ:ネットやYouTubeだと「10年経てば大丈夫」という話をよく見かけるんですが、あれはどうなんでしょう?取引履歴は10年分しか確認できないから、それより前は見られないんじゃないか、と。
越阪部:法律上は、相続税は何年、贈与税は何年という期間がきちんと決まっています。「10年」という数字だけが一人歩きしているのが実際のところですね。
「時効まで待てばなかったことになる」という話は、相続の場でもよく聞かれます。
ただ、実際には時効の年数そのものよりも、後述する「起算日」と「名義預金」の方がはるかに重要です。まずは原則から順番に見ていきましょう。
相続税は5年、贈与税は6年|悪質なら時効は延びる
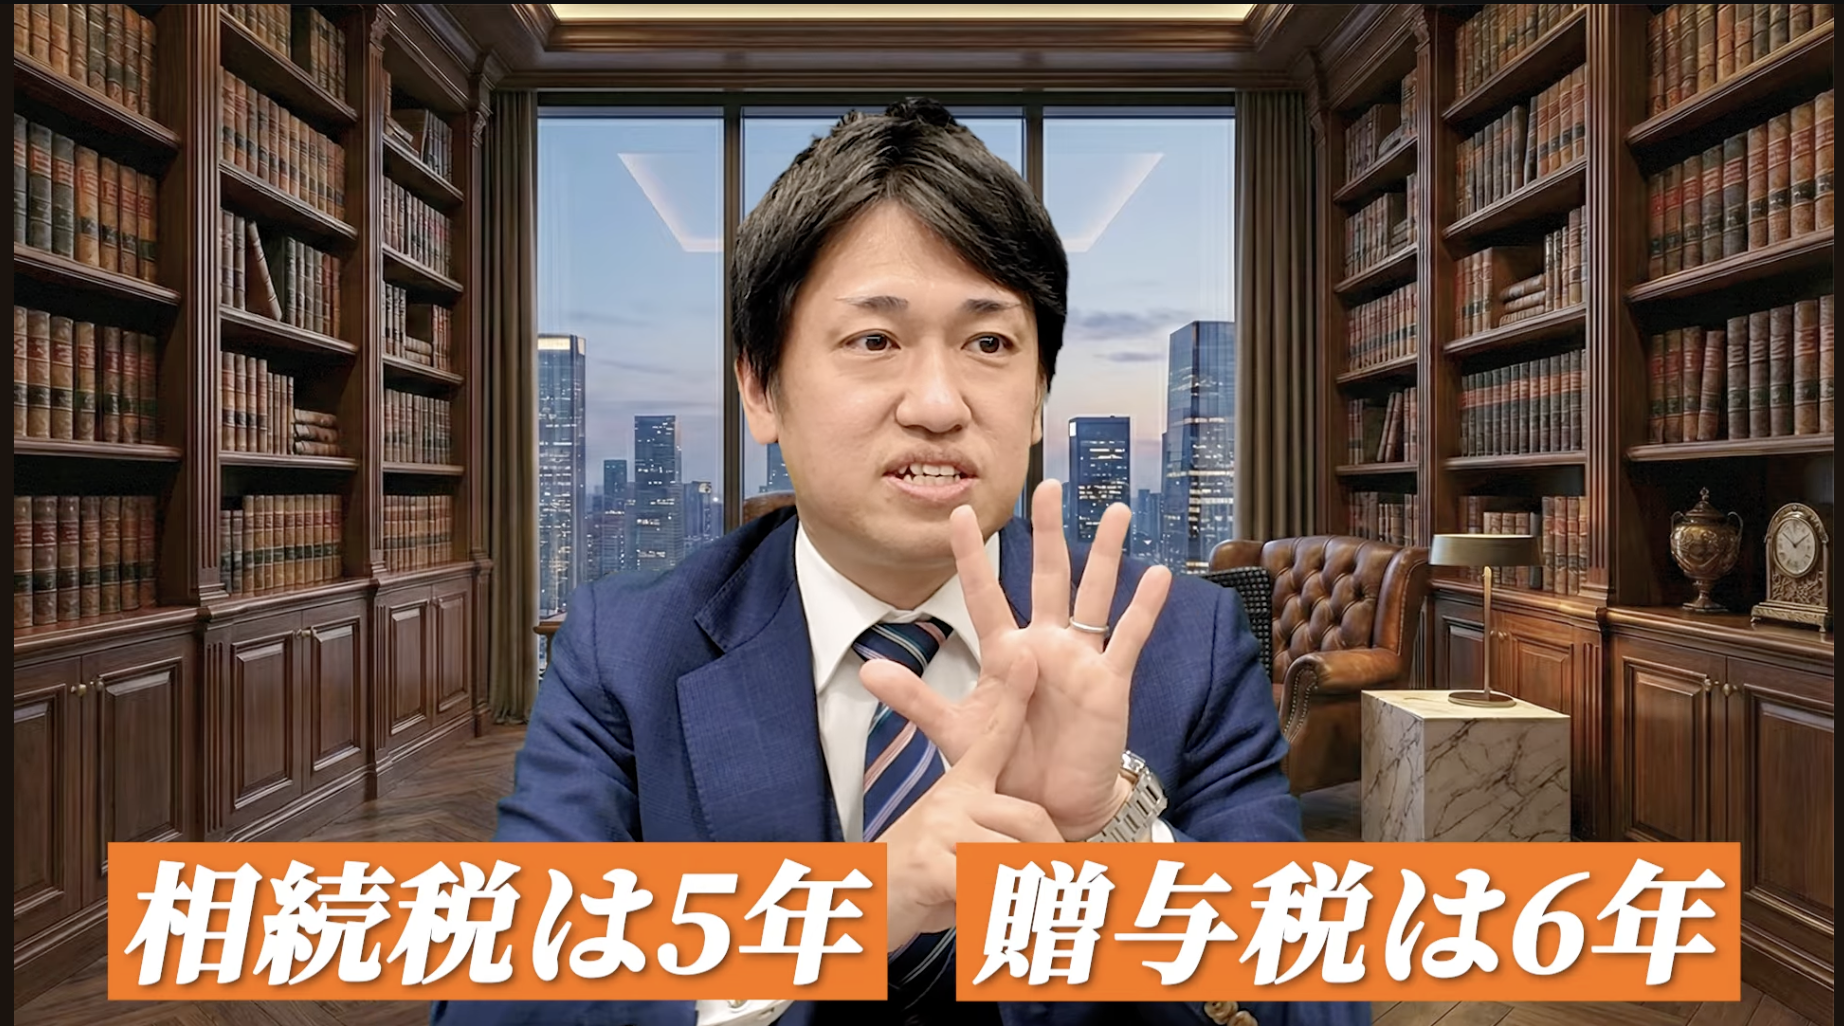
スタッフ:まず、相続税と贈与税の時効はズバリ何年ですか?
越阪部:ズバリ、相続税は5年です。
スタッフ:5年。
越阪部:そして贈与税は6年です。ただし、悪質だと判断されると、それぞれ7年になります。
スタッフ:じゃあ、「10年」は間違いだったんですね。
越阪部:相続税や贈与税そのものの時効は5年・6年です。ただ、名義預金となると5年・6年ではありません。
税務署は最大で10年分の取引を確認しますから、その意味では「10年」もあながち的外れではない、というところですね。
時効はいつから数え始めるのか
越阪部:時効で重要なのは、「何年か」だけではありません。いつから数え始めるのかです。相続税の時効は、いつから始まると思いますか?
スタッフ:亡くなった日からでしょうか?
越阪部:実は違います。亡くなった日ではなく、相続税の申告・納付期限が起算日です。
スタッフ:申告・納付期限は、亡くなってから10か月以内ですね。
越阪部:そのとおりです。つまり、亡くなってから10か月後の申告・納付期限の翌日から5年間が、相続税の時効になります。
スタッフ:では、贈与税はどうでしょうか。贈与した日から数えるのでしょうか?
越阪部:贈与税も同じ考え方です。贈与した日ではなく、申告・納付期限が起算日になります。暦年は1月から12月まで。
暦年課税の場合は、贈与を受けた翌年の2月1日から3月15日までが申告・納付期間です。したがって、翌年3月15日の申告・納付期限の翌日から6年間が時効です。悪質と判断された場合は7年になります。
ここまでを整理すると、次のとおりです。
| 税金 | 時効(原則) | 悪質と判断された場合 | 起算日 |
|---|---|---|---|
| 相続税 | 5年 | 7年 | 申告・納付期限(亡くなってから10か月) |
| 贈与税 | 6年 | 7年 | 贈与を受けた翌年の3月15日 |
名義預金には時効がない
スタッフ:名義預金はちょっと違う、という話も聞くんですが、時効は何年になるんでしょうか。
越阪部:実は、名義預金そのものに時効はありません。
私たちのお客様でも、相続人名義の通帳が亡くなった方の通帳と一緒に保管されていた、というケースは珍しくありません。積み立てが始まったのは20年、30年前ということもあります。
スタッフ:なぜ名義預金には時効がないのでしょうか?
越阪部:理由は、名義預金は「贈与」とは別物だからです。
贈与として認められるには、「あげる」「もらう」という双方の合意が必要です。ところが、本人が存在すら知らない自分名義の口座であれば、その合意は成立していません。
つまり、それは贈与ではなく、名義だけ子どもにした預金(名義預金)と判断されます。
そのため、「贈与税の時効が過ぎた」という考え方は当てはまらず、相続の際には亡くなった方の財産として扱われる可能性があります。
認知症になってからでは贈与を証明しにくい
越阪部:このお話をすると、私が必ず確認することがあります。「贈与した方は、認知症になっていませんでしたか?」という点です。
スタッフ:認知症だと問題になるんですか?
越阪部:はい。贈与として認められるには、「あげる」「もらう」という意思が必要です。認知症になると、その意思があったことを後から証明するのが難しくなる場合があります。
そうすると、「名義預金ですよね」という話になってしまいます。
贈与税には時効がありますが、そもそも贈与と認められなければ、贈与税の時効を主張することもできません。
スタッフ:最近、名義預金を作る人って、あまりいなさそうですね。
越阪部:最近新しく作るケースは減っていますね。
一方で、何十年も前に親が子ども名義で口座を作り、親自身が通帳や印鑑を管理したまま積み立てを続けてきたケースは、今でも相続で問題になることがあります。
30年前に親が作った口座はどうなるのか?
スタッフ:30年前に親が作った口座は、さすがに時効になりませんか?
越阪部:まず確認するのは、「その口座の存在を本人が知っていたか」です。知っていたのであれば、次は「いつから知っていましたか?」という話になります。
スタッフ:知っていれば贈与になる、ということですか。
越阪部:いいえ、それだけでは贈与とは言えません。
贈与は「あげる」「もらう」の双方の意思が必要ですが、受け取った人が自由に使える状態でなければ贈与にはなりません。
例えば、本人が通帳を受け取り、自分で預金を引き出したり管理したりしていた実績があれば、贈与だったことを示す事情になります。
一方で、通帳や印鑑を親が管理し続け、本人が自由に使えなかったのであれば、名義預金と判断される可能性があります。
スタッフ:ということは、税務署への説明次第で変わるということですか?
越阪部:いいえ。税理士が「こう説明してください」と事実と異なる申告を勧めることはできません。私たちは、お客様から伺った事実に基づいて申告を行います。
スタッフ:つい、「うまく言えば何とかなるのでは」と考えてしまいました……。
越阪部:そのような発想は脱税につながりかねません。税理士として、そのようなご相談には応じられませんし、場合によっては契約をお断りすることもあります。
税務署はどこまで遡って見ているのか
スタッフ:税務署は10年分の銀行取引を確認できる、という話がありますよね。それは贈与税の時効である6年や7年よりも長い期間です。そこまで調べられることはあるんですか?
越阪部:ありますね。不明な出金があるかどうかは当然確認します。
ただ、私たちもそうですが、闇雲に10年分を見ても仕方がないんですよ。なので、まずは直近3年程度を確認します。
そこで不明な出金が見つかると、「5年、10年と遡れば、ほかにもありそうだ」となるわけです。
銀行・保険・証券口座までオンラインで確認できる
越阪部:昔は、税務署の職員が銀行へ出向いて取引履歴を照会していました。それが令和3年以降はオンラインで照会できるようになっています。
スタッフ:それは調査のスピードが変わりそうですね。
越阪部:はい。ネット上の情報ですが、国内の金融機関の約7割以上がオンライン照会に対応しているとされています。また、令和4年からは保険会社、令和6年以降は証券会社のMRFなども照会できるようになり、確認できる範囲が広がっています。
スタッフ:銀行や保険会社だけではなく、証券口座まで対象なんですね。
越阪部:そうですね。その結果、税務署は以前よりも資金の流れを把握しやすくなっています。
税務署は過去の取引も確認している
スタッフ:オンライン化によって、申告漏れの指摘は増えたのでしょうか。
越阪部:それもあると思います。
私たち税理士は、お客様からお預かりした資料をもとに確認しますが、取引のない通帳を10年分さかのぼって調べることは通常ありません。
一方で、税務署は最大10年分の取引履歴を確認できます。
実際に、私たちが確認していなかった期間の出金について、「亡くなった方が長男へ貸したお金ではないか」と指摘を受けたことがあります。
スタッフ:10年前のお金の動きなんて、覚えていない人も多そうですね。
越阪部:そのとおりです。悪意はなくても、「覚えていなかった」ために申告漏れが見つかるケースは実際にあります。
保険金の「支払調書」から申告漏れが見つかることもある
越阪部:保険会社が保険金を支払うと、その情報は「支払調書」として税務署へ提出されます。そのため、保険金の申告漏れは税務署にも把握されやすいんです。
実際に、税務署から「保険金が1件漏れていますね」と指摘を受けたケースもありました。
スタッフ:どうして漏れてしまったのでしょうか。
越阪部:その方は30〜40件ほど保険に加入していました。ご本人はすべて資料を渡したつもりだったそうですが、1件だけ漏れていたんですね。
私たち税理士は、お客様からお預かりした資料をもとに申告を作成します。そのため、提出されていない保険まで把握することはできません。
スタッフ:そこで税務署が支払調書と照らし合わせるわけですね。
越阪部:そうです。「この保険金が申告されていません」と指摘され、修正申告になったことがあります。
申告を忘れたときのペナルティの内容
スタッフ:申告を忘れたときのペナルティって、どのくらいあるんでしょうか?
越阪部:申告を忘れると無申告になりますが、当然、本来納めるべき税額は納めなければなりません。それに加えて、無申告なので加算税が課されます。これはいつ指摘されたかによって税率が異なり、自主的に申告した場合は5%だったりします。
あとは延滞税ですね。本来納期限までに納税しなければならなかったのに、遅れてしまいましたよね、というものです。
スタッフ:延滞税ですか。
越阪部:最初の2か月は税率が低く、その後は高くなります。
重加算税になると配偶者の税額軽減も受けられない
越阪部:「知っていたのに申告しなかった」とみなされると、重加算税が課されます。無申告の場合は40%です。本来100万円の税額だとしたら、その40%ですから40万円が上乗せされます。
一方、申告はしていたものの、仮装・隠蔽があったと判断されると35%になります。
スタッフ:それだけでも相当重いですね。
越阪部:相続税にはもう一つあって、重加算税を課されると、その対象となった財産については配偶者の税額軽減が適用できなくなります。
スタッフ:配偶者の税額軽減、というのは?
越阪部:1億6,000万円または法定相続分相当額のいずれか多い金額までは相続税がかからないという制度です。配偶者が取得した財産が対象ですが、その制度が適用できなくなるということです。
まとめると、ペナルティは次のとおりです。
| ペナルティ | 内容 |
|---|---|
| 加算税 | 指摘されるタイミングによって税率が異なる。自主的に申告した場合は5%など |
| 延滞税 | 納期限に遅れた分に課される。最初の2か月は税率が低く、その後高くなる |
| 重加算税 | 無申告は40%、仮装・隠蔽は35%。さらに配偶者の税額軽減が適用できなくなる |
「知らなかった」は悪質と判断される?
スタッフ:悪質とみなされるのは、どういうケースですか。うっかり忘れていた、という場合はどうでしょう。
越阪部:正直なところ、私が担当した案件で重加算税が課されたのは1度しかありません。
「知らなかった」というケースが多いんですよ。それ自体は悪質とは言えません。知らなかっただけですから。
仮に、私たち税理士がそれをやっていたら悪質です。知らなかったでは済まされませんから。よほどのケースがない限り、悪質とは言いづらいですね。
スタッフ:税理士が入っているかどうかで変わるものですか?
越阪部:相続に詳しい税理士が対応していれば、税務署とのやり取りも含めて適切に説明できます。
ご自身だけで対応すると、説明が不足したり、誤解を招いたりすることもあります。その結果、本来は避けられた指摘を受けてしまうケースもあります。
そのため、不安がある場合は早めに専門家へ相談することをおすすめしています。
相続税の不安は相続専門の税理士に相談しましょう
越阪部:重加算税などのリスクを避けるためにも、相続専門の税理士に相談するのが一番いいと思います。
スタッフ:とはいえ、どこに相談すればいいのかが一番迷うところです。
越阪部:税理士の報酬は、以前は税理士法で上限が定められていましたが、現在は自由化されています。私の経験上、税理士報酬そのものに極端な差はないと感じています。
では、何に差が出るのか?皆さんに一番考えていただきたいのは、税理士報酬と、実際に納める相続税額を合わせたトータルコストです。
スタッフ:合計、ですか。
越阪部:相続の経験が少ない税理士に依頼すると、税理士報酬は安くても、結果として相続税が高くなるケースがあります。
私たちのような相続専門の税理士は、税理士報酬だけを見ると高く感じられるかもしれません。
ですが、相続税を適切に抑え、トータルコストを下げられるのであれば、その方がメリットは大きいですよね。ですから、相続専門の税理士に依頼することをおすすめしています。
まとめ:時効を待つより、名義預金と申告漏れを先に確認しましょう
相続税の時効は5年、贈与税の時効は6年です。悪質と判断された場合は、それぞれ7年に延びます。起算日は、相続税が申告・納付期限(亡くなってから10か月)、贈与税が贈与を受けた翌年の3月15日です。
ただ、時効を待つという発想そのものが現実的ではありません。名義預金には時効がなく、税務署は最大10年分の取引履歴を確認できます。オンライン照会の対象も、銀行から保険会社、証券会社へと広がっています。
そして、悪気なく申告が漏れてしまうケースは実際にあります。
だからこそ、時効に期待するのではなく、名義預金に該当するものがないか、申告漏れがないかをあらかじめ確認しておくことが大切です。
税理士法人NCPでは、名義預金の判定や申告漏れの確認を含めた相続のご相談を承っています。
ホームページからのお申込みで初回の面談をオンライン(WEB会議やお電話)で行いご契約いただきましたお客様には、相続税申告の報酬額より10%割引させていただきます。
税理士法人NCPについて
「相続税の申告、どこに頼めばいいか分からない…」という方へ。
税理士法人NCPは、東京・横浜・船橋を拠点とする相続税専門の税理士法人です。所属税理士は全員が相続専門キャリアを持ち、累計受託件数125,000件以上・相談件数400,000件以上の実績を誇るNCPグループが、相続税申告から遺産整理・生前対策まで一貫してサポートします。
- 相続税がいくらかかるか知りたい
- 申告期限が迫っていて焦っている
- どの税理士に頼めばいいか判断できない
こうしたお悩みに、初回無料でお応えします。
\初回相談無料!知識ゼロから「相談のみ」もOK!/ 税理士法人NCPへ相続について相談する※本記事は、令和7年4月1日現在の法令に基づいて制作されたYouTube動画「相続税・贈与税は時効になれば課税されない?嘘と真実を話します」(税理士法人NCP)の内容をもとに作成しています。最新の税制については税理士などの専門家にご確認ください。
税理士法人NCPについて
「相続税の申告、どこに頼めばいいか分からない…」という方へ。
税理士法人NCPは、東京・横浜・船橋を拠点とする相続税専門の税理士法人です。所属税理士は全員が相続専門キャリアを持ち、累計受託件数125,000件以上・相談件数400,000件以上の実績を誇るNCPグループが、相続税申告から遺産整理・生前対策まで一貫してサポートします。
- 相続税がいくらかかるか知りたい
- 申告期限が迫っていて焦っている
- どの税理士に頼めばいいか判断できない
こうしたお悩みに、初回無料でお応えします。
\初回相談無料!知識ゼロから「相談のみ」もOK!/ 税理士法人NCPへ相続について相談する