
認知症で銀行口座が凍結されたらどうする?事前の対策と凍結後の対処法
2026.11.19
- 認知症と診断されても、すぐに銀行口座が凍結されるわけではない。銀行が本人の意思や判断能力を確認し、凍結するかどうかを判断する
- 認知症による口座凍結を防ぐための対策には、銀行の代理人制度、任意後見制度、家族信託の3つがある。それぞれ仕組みやできることが異なるため、目的に応じて選ぶことが重要
- すでに口座が凍結されている場合は、まず銀行に生活費や医療費の引き出しを相談する。難しい場合は法定後見制度を検討する方法もある
- 判断能力が低下すると、生前贈与などの相続対策が難しくなる。家族が本人の預金を引き出す場合は、本人のために使用し、領収書や通帳に使い道を記録しておくことが大切
- 「認知症による口座凍結が心配」「判断能力があるうちに財産管理や相続対策を考えたい」という方は、相続専門の税理士法人NCPの無料相談へお問い合わせください
税理士法人NCPについて
税理士法人NCPについて
「相続税の申告、どこに頼めばいいか分からない…」という方へ。
税理士法人NCPは、東京・横浜・船橋・大宮を拠点とする相続税専門の税理士法人です。所属税理士は全員が相続専門キャリアを持ち、累計受託件数125,000件以上・相談件数400,000件以上の実績を誇るNCPグループが、相続税申告から遺産整理・生前対策まで一貫してサポートします。
- 相続税がいくらかかるか知りたい
- 申告期限が迫っていて焦っている
- どの税理士に頼めばいいか判断できない
こうしたお悩みに、初回無料でお応えします。
\初回相談無料!知識ゼロから「相談のみ」もOK!/ 税理士法人NCPへ相続について相談する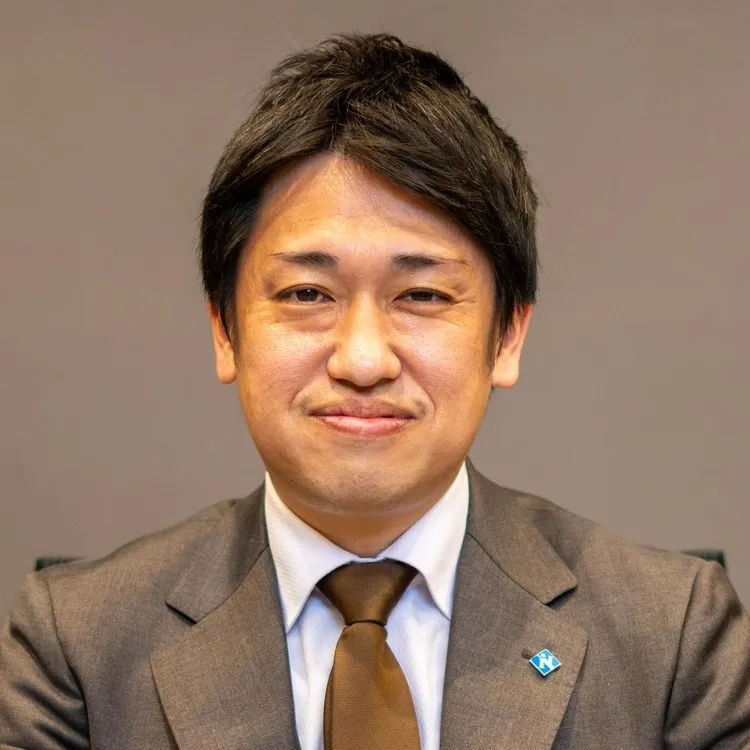 この記事の監修者
【監修者】越阪部 洋之(おさかべ ひろゆき)
税理士法人NCP 代表社員税理士・行政書士
新日本アーンスト・アンド・ヤング税理士法人(現EY税理士法人)を経て、税理士法人レガシィ、OAG税理士法人にて相続税実務を経験。その後、NCP越阪部税理士事務所を設立し、法人化。相続税専門歴15年以上、個人申告件数1,400件以上。複雑な相続案件・税務調査対応にも豊富な実績を持つ。累計受託件数125,000件以上・累計相談件数400,000件以上の実績を持つNCPグループにおいて、相続税申告業務に携わる。
東京税理士会・麹町支部/東京地方税理士会・神奈川支部/千葉県税理士会・船橋支部 登録
「親や配偶者など身内の方が亡くなり、何から始めればいいか分からない」そんな方も、まずはお気軽にご相談ください。初回相談は無料です。
※この記事は、相続税申告や相続手続きに関する正確な情報を必要とされている方に向けて、税理士法人NCP代表社員税理士・越阪部 洋之が記事品質を監修し、作成しております。また、当コラムは弊社独自のコンテンツ制作・編集ポリシーに沿って制作されています。
「相続税の申告、どこに頼めばいいか分からない…」という方へ。
税理士法人NCPは、東京・横浜・船橋・大宮を拠点とする相続税専門の税理士法人です。所属税理士は全員が相続専門キャリアを持ち、累計受託件数125,000件以上・相談件数400,000件以上の実績を誇るNCPグループが、相続税申告から遺産整理・生前対策まで一貫してサポートします。
- 相続税がいくらかかるか知りたい
- 申告期限が迫っていて焦っている
- どの税理士に頼めばいいか判断できない
こうしたお悩みに、初回無料でお応えします。
\初回相談無料!知識ゼロから「相談のみ」もOK!/ 税理士法人NCPへ相続について相談する
越阪部 洋之(税理士法人NCP 代表社員税理士)
相続専門の税理士として16年以上、相続税の申告件数は1,500件超え。BIG4税理士法人や大手相続専門税理士法人を経て、税理士法人NCPを設立。「最適かつ最高のサービスを、相続に関わる全ての人へ」をミッションに掲げ、士業を「サービス業」と位置付けた気軽に相談できる相続支援にこだわる。YouTubeチャンネル「相続専門税理士オサカベのホンネTV」では、相続の基礎・対策・実例を本音でわかりやすく発信している。
スタッフ(聞き手)
YouTubeチャンネル「相続専門税理士オサカベのホンネTV」運営スタッフ。相続をこれから学ぶ立場として、視聴者と同じ目線で素朴な疑問を越阪部にぶつけていく。
▼本記事の内容は動画でも解説しています
認知症になると銀行口座が凍結される?
スタッフ:今回は、認知症による銀行口座の凍結について教えてください。認知症になると、銀行口座からお金を引き出せなくなるのでしょうか。
越阪部:認知症によって判断能力が低下すると、口座が凍結されることがあります。
口座凍結にともない、生活費や介護費用、医療費など、本人に必要なお金も自由に引き出せなくなる可能性があります。
認知症と診断されても、すぐに口座が凍結されるわけではない
スタッフ:認知症と診断された時点で、口座が凍結されるのでしょうか。
越阪部:いいえ、認知症と診断されても、すぐに凍結されるわけではありません。口座を凍結するかどうかは、銀行が本人の意思や判断能力を確認したうえで判断します。
銀行が本人の判断能力の低下を確認すると凍結されることがある
スタッフ:銀行は、どのような場合に口座を凍結するのでしょうか。
越阪部:例えば、普段は見られないような不自然な行動をとっている場合です。認知症の方の中には、前日にお金を引き出したことを忘れ、毎日のように銀行のATMに通う方もいます。
銀行員が本人に声をかけるなどして状況を確認し、判断能力が低下していると判断すれば、財産を守るために口座を凍結することがあります。
スタッフ:署名ができなくなった場合も、凍結されるのでしょうか。
越阪部:署名ができないだけでは、判断能力が低下しているとは限りません。手が不自由でも、判断能力には問題がない方もいます。
重要なのは、本人が取引内容を理解し、自分の意思で判断できるかどうかです。
認知症による口座凍結を防ぐための3つの対策
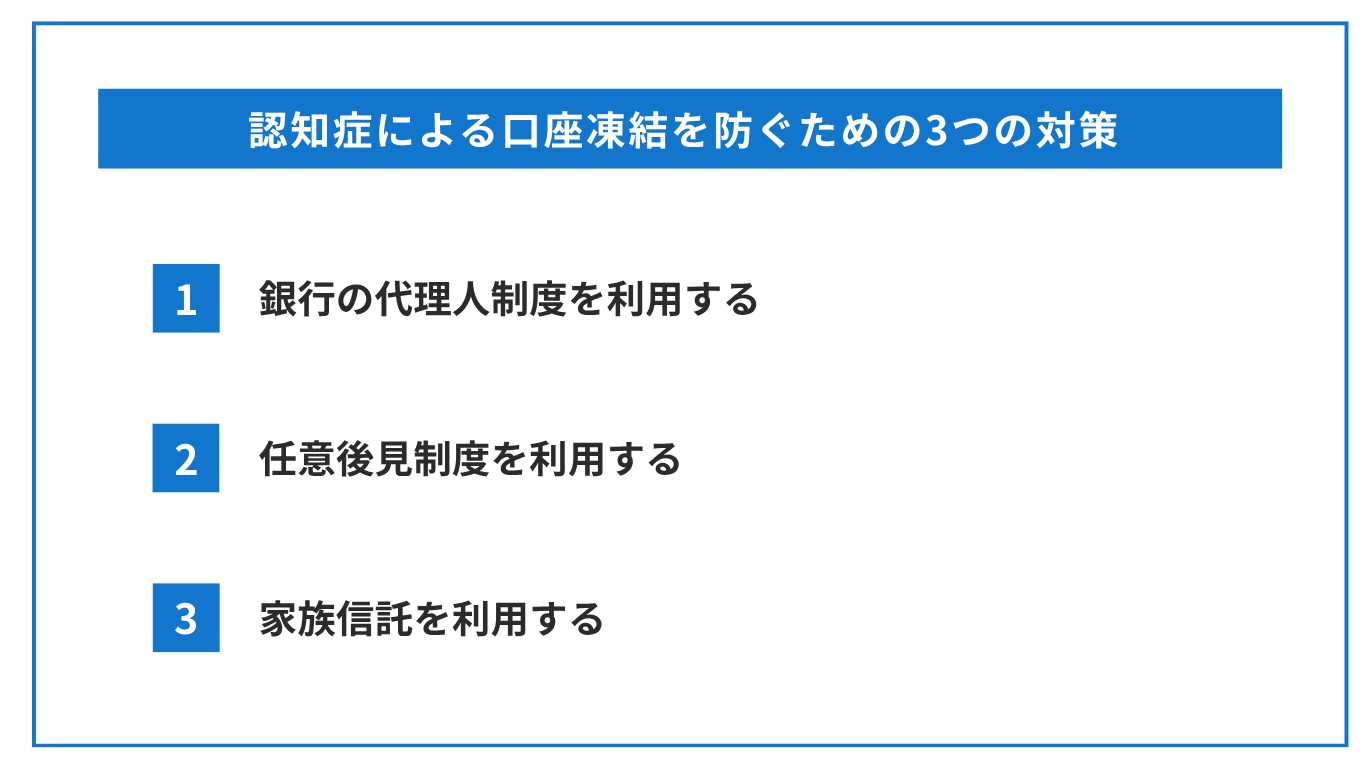
スタッフ:認知症によって口座が凍結される前に、できる対策はあるのでしょうか。
越阪部:はい。判断能力があるうちにできる対策はたくさんあります。大きく分けると、次の3つです。
- 銀行の代理人制度を利用する
- 任意後見制度を利用する
- 家族信託を利用する
それぞれ仕組みやできることが異なるので、順番に説明します。
①銀行の代理人制度を利用する
スタッフ:まず、銀行の代理人制度とはどのようなものなのでしょうか。
越阪部:本人に代わって、家族などが預金の引き出しをできるようにする制度です。
例えば、判断能力があるうちに、子供や配偶者を代理人として銀行に届け出ておく方法があります。銀行によっては、代理人用のキャッシュカードを発行できる場合もあります。
スタッフ:代理人を登録しておけば、本人が認知症になってもお金を引き出せるのでしょうか。
越阪部:銀行の規定や本人の状況にもよりますが、事前に手続きをしておくことで、代理人が預金を引き出せます。
ただし、誰でも代理人になれるわけではありません。配偶者や子供、一定の範囲の親族など、代理人になれる人の条件は銀行によって異なります。また、利用できる取引にも制限があります。
スタッフ:銀行ごとに制度が違うんですね。
越阪部:そうです。まずは、生活費の引き落としなどに使っているメインバンクに問い合わせてみるとよいでしょう。
例えば、銀行口座を5つ持っているからといって、すべての銀行で代理人制度を利用する必要はないと思います。
②任意後見制度を利用する
スタッフ:2つ目の任意後見制度とは、どのような制度なのでしょうか。
越阪部:将来、認知症などで判断能力が低下した場合に備えて、あらかじめ財産管理などを任せる人を決めておく制度です。
成年後見制度には「任意後見」と「法定後見」の2種類があります。
スタッフ:任意後見と法定後見は、それぞれどう違うのでしょうか。
越阪部:法定後見は、本人の判断能力が低下した後に、家庭裁判所が後見人などを選ぶ制度です。判断能力に応じて「補助」「保佐」「後見」の3つの類型があります。
一方、任意後見は、本人に判断能力があるうちに、誰に何を任せるかを決めて、公正証書で契約を結ぶ制度です。その後、判断能力が低下し、家庭裁判所が任意後見監督人を選任すると、任意後見人による支援が始まります。
スタッフ:任意後見人には、どのようなことを任せられるのでしょうか。
越阪部:大きく分けると「財産管理」と「身上監護(身上保護)」の2つです。
財産管理とは、本人の預貯金の管理や、必要なお金の引き出しなどを行うことです。一方、身上監護とは、本人の生活や健康を守るために、介護サービスや医療、施設への入所などに関する契約手続きを行うことです。
スタッフ:お金の管理だけでなく、介護施設に入るための契約なども任せられるんですね。
越阪部:そうです。ただし、後見人の基本的な役割は、本人やその財産を守ることです。例えば、本人のお金を使って、新たにリスクのある不動産投資をするような行為は、基本的にできません。
また、任意後見が始まると、任意後見人には監督人への報告などが必要になります。財産目録の作成など、管理にも手間がかかります。
スタッフ:後見人になる人にも負担があるんですね。
越阪部:はい。任意後見制度を利用する場合は、誰に何を任せるのか、事前によく考えておくことが大切です。
③家族信託を利用する
スタッフ:3つ目の家族信託とは、どのような仕組みなのでしょうか。
越阪部:家族信託は、文字どおり、家族を信じて財産の管理などを託す仕組みです。例えば、親が所有するアパートの管理を子供に任せたい場合などに利用します。
家族信託には、主に次の3つの立場があります。
- 委託者:財産を託す人
- 受託者:託された財産を管理する人
- 受益者:信託された財産から利益を受け取る人
親が委託者と受益者になり、子供が受託者になるケースが多いです。
スタッフ:先ほどの任意後見制度よりも、任せられることが多そうですね。
越阪部:必ずしもそうではありません。任意後見と家族信託では、できることが違います。
家族信託では、契約で定めた範囲内で、不動産の管理や運用などを家族に任せることができます。一方、任意後見人が行うような、介護施設への入所契約などの身上監護は、家族信託では対応できません。何を任せたいのかによって、適した制度が変わります。
スタッフ:家族信託を利用する際に、注意することはありますか。
越阪部:誰にどの財産を託し、何を任せるのかを契約で明確にしておきましょう。なお、不動産を信託する場合は登記の手続きも必要になります。
家族信託は専門的な知識が必要な制度で、メリット・デメリットを理解せずに進めると、後から問題になる可能性もあります。利用を検討している方は、事前に専門家へ相談するとよいでしょう。NCPグループでは、司法書士が家族信託の手続きをサポートしています。
認知症になる前に、将来の相続に備えておきたい方は、税理士法人NCPの相続発生前サービスもご確認ください。
認知症で銀行口座が凍結された場合の対処法
スタッフ:すでに口座が凍結されてしまった場合、できることはあるのでしょうか。
越阪部:はい。口座が凍結された後でも、できることはあります。
まずは銀行に生活費や医療費の引き出しを相談する
スタッフ:口座が凍結された場合、まず何をすればよいのでしょうか。
越阪部:まずは、銀行に相談してみてください。本人の生活費や医療費など、必要なお金を引き出せる場合があります。
銀行によって対応は異なりますが、長年取引のある銀行や地域密着型の信用金庫などでは、本人の事情を考慮してくれることもあります。
引き出しが難しい場合は法定後見制度を検討する
スタッフ:銀行に相談しても、お金を引き出せなかった場合はどうすればよいのでしょうか。
越阪部:その場合は、家庭裁判所に申し立てて、成年後見人を選任してもらう方法があります。
これは、先ほど説明した成年後見制度のうち「法定後見」にあたります。
スタッフ:後見人には家族がなるのでしょうか。
越阪部:家族が選ばれる場合もありますが、司法書士や弁護士などの専門家が選任されることもあります。
そもそも頼れる親族がいなかったり、家族が後見人になることを希望しなかったりするケースもあります。また、先ほどお伝えしたとおり、後見人には財産管理や報告などの負担があるため、引き受けることをためらう方もいらっしゃいます。
成年後見人の選任には時間と費用がかかる
スタッフ:成年後見人が選任されるまで、どのくらい時間がかかるのでしょうか。
越阪部:申し立ての準備や家庭裁判所の手続きが必要なので、数ヵ月かかることがあります。
専門家に申し立てを依頼する場合は費用もかかりますし、専門家が成年後見人に選任されると、継続的に報酬が発生することもあります。
スタッフ:後見人の報酬は、どのくらいかかるのでしょうか。
越阪部:月額約4万〜5万円です。年間にすると48万〜60万円、10年間続けば、480万〜600万円になります。
スタッフ:長期間になると、かなりの負担になりますね。
越阪部:そうですね。成年後見人は本人の財産や生活を守るために必要な存在ですが、手続きに時間や費用がかかることも知っておいてほしいです。
認知症になる前に相続対策をしておくべき理由
スタッフ:認知症になってからでは、相続対策にも影響があるのでしょうか。
越阪部:はい。相続対策には契約行為をともなうものが多いため、判断能力が低下すると、できることが限られてしまいます。
判断能力が低下すると生前贈与などが難しくなる
スタッフ:例えば、どのような相続対策が難しくなるのでしょうか。
越阪部:代表的なのが、生前贈与です。贈与は契約なので、本人が契約内容を理解して判断できなければ、有効な贈与契約を結ぶことはできません。
また、先ほど紹介した銀行の代理人制度や任意後見制度、家族信託も、判断能力があるうちに準備しておくことが重要です。認知症によって判断能力が低下してからでは、希望する対策を進められない可能性があるため、早めの準備をおすすめします。
生前贈与を活用して相続対策を進めたい方は、生前贈与で注意すべき4つのポイントをまとめた記事も参考にしてください。
成年後見人の選任が遺産分割協議に影響する場合もある
スタッフ:認知症による判断能力の低下は、相続が発生した後の手続きにも影響するのでしょうか。
越阪部:はい。例えば、相続人の中に認知症の方がいる場合です。私が担当した相続税申告でも、そのようなケースがありました。
その方は判断能力が低下していたため、ご自身で遺産分割協議を行うことが難しい状態でした。遺産分割協議とは、相続人全員で誰がどの財産を相続するのか話し合う手続きです。成年後見人を選任し、ほかの相続人と遺産分割協議を進めました。
スタッフ:成年後見人を選任する必要があったんですね。手続きには時間がかかったのでしょうか。
越阪部:はい。先ほどもお話ししたように、成年後見人の選任には時間がかかります。その案件では3〜4ヵ月ほどかかりました。
相続税の申告期限は、原則として亡くなったことを知った日の翌日から10ヵ月以内なので、後見人の選任に時間がかかると、相続手続きも大変になります。
スタッフ:ほかにも、成年後見人がかかわることで問題になるケースはありますか。
越阪部:例えば、子供が親の成年後見人で、親子ともに同じ遺産を相続する場合です。このようなケースでは、利益相反が問題になることがあります。利益相反とは、一方の利益を優先すると、もう一方の利益が損なわれる関係のことです。
この場合、成年後見人である子供に代わって、親の利益を守るため特別代理人の選任が必要になることがあります。家庭裁判所での手続きを要するため、遺産分割協議にさらに時間がかかる可能性があります。
遺産分割協議の進め方や必要書類について詳しく知りたい方は、遺産分割協議書の作成方法や注意点を解説した記事をご覧ください。
家族が認知症の人の口座からお金を引き出す際の注意点
引き出したお金は本人のために使用する
スタッフ:認知症になった親の口座から、家族がお金を引き出すケースもあると思います。これは問題ないのでしょうか。
越阪部:実際に、ご家族が本人の代わりにお金を引き出すケースはあります。大切なのは、引き出したお金を何に使ったかということです。
例えば、本人の生活費や医療費、介護施設の費用などに使う場合は問題ありません。一方、家族が自分のために使っていた場合は、ほかの相続人とのトラブルにつながることがあります。また、贈与と判断されれば、贈与税の問題が生じる可能性もあります。
スタッフ:本人のために使ったことが重要なんですね。
越阪部:そうです。ただし、家族だからといって自由に引き出せるわけではありません。銀行の代理人制度などを利用し、適切に管理することが大切です。
領収書や通帳に使い道の記録を残しておく
スタッフ:家族がお金を引き出した場合、どのような記録を残せばよいのでしょうか。
越阪部:領収書や家計簿など、何に使ったのかがわかる記録を残しておきましょう。
税務調査では、亡くなった方の口座から引き出されたお金について、誰が引き出し、何に使ったのかを確認されることがあります。使い道を説明できなければ、引き出した現金がまだ残っているのではないかと疑われる可能性もあります。
スタッフ:具体的には、どのように記録すればよいのでしょうか。
越阪部:例えば、通帳の引き出し履歴の横に使い道を書いたり、ノートに領収書を貼り付けたりする方法があります。
後から確認できるように、引き出した金額と使い道をセットで記録しておくとよいでしょう。
複数の家族で管理する場合は情報を共有する
スタッフ:兄弟姉妹など、複数の家族が本人のお金を管理する場合もありますよね。
越阪部:はい。例えば、長男が管理する口座と、長女が管理する口座を分けているケースもあります。
病院の費用を支払う口座や、自宅の修繕費用を支払う口座など、目的別に管理していることもあります。
スタッフ:家族それぞれが管理していると、お金の動きがわかりにくくなりそうですね。
越阪部:そうですね。誰がどの口座を管理し、何にお金を使っているのか、家族間で共有しておくことが重要です。
情報を共有していないと、後から使い道をめぐってトラブルになる可能性があります。本人の財産を適切に管理するためにも、家族同士でお金の動きを把握できるようにしておきましょう。
まとめ:認知症による口座凍結を防ぐために早めの対策を
認知症と診断されても、すぐに銀行口座が凍結されるわけではありません。銀行が本人の判断能力などを個別に確認し、必要に応じて口座の取引を制限することがあります。
口座凍結を防ぐためには、判断能力があるうちに、銀行の代理人制度や任意後見制度、家族信託などを検討しておきましょう。
すでに口座が凍結されている場合は、まず銀行に生活費や医療費の引き出しを相談してください。対応が難しい場合は、法定後見制度の利用も選択肢になります。
また、家族が本人のお金を管理する際は、使い道を記録し、ほかの家族とも情報を共有しておくことが重要です。
認知症によって判断能力が低下すると、選択できる対策が限られてしまいます。本人と家族が安心して生活できるよう、早めに準備を進めておきましょう。
「認知症による口座凍結が心配」「判断能力があるうちに財産管理や相続対策を考えたい」という方は、相続専門の税理士法人NCPの無料相談からお気軽にお問い合わせください。
税理士法人NCPについて
「相続税の申告、どこに頼めばいいか分からない…」という方へ。
税理士法人NCPは、東京・横浜・船橋・大宮を拠点とする相続税専門の税理士法人です。所属税理士は全員が相続専門キャリアを持ち、累計受託件数125,000件以上・相談件数400,000件以上の実績を誇るNCPグループが、相続税申告から遺産整理・生前対策まで一貫してサポートします。
- 相続税がいくらかかるか知りたい
- 申告期限が迫っていて焦っている
- どの税理士に頼めばいいか判断できない
こうしたお悩みに、初回無料でお応えします。
\初回相談無料!知識ゼロから「相談のみ」もOK!/ 税理士法人NCPへ相続について相談する※本記事は、令和7年4月1日現在の法令に基づいて制作されたYouTube動画「認知症による口座凍結を防ぐ方法はこの3つです【知らないと後悔する】」(税理士法人NCP・相続専門税理士オサカベのホンネTV)の内容をもとに作成しています。最新の税制については税理士などの専門家にご確認ください。
税理士法人NCPについて
「相続税の申告、どこに頼めばいいか分からない…」という方へ。
税理士法人NCPは、東京・横浜・船橋・大宮を拠点とする相続税専門の税理士法人です。所属税理士は全員が相続専門キャリアを持ち、累計受託件数125,000件以上・相談件数400,000件以上の実績を誇るNCPグループが、相続税申告から遺産整理・生前対策まで一貫してサポートします。
- 相続税がいくらかかるか知りたい
- 申告期限が迫っていて焦っている
- どの税理士に頼めばいいか判断できない
こうしたお悩みに、初回無料でお応えします。
\初回相談無料!知識ゼロから「相談のみ」もOK!/ 税理士法人NCPへ相続について相談する